
PERSPECTIVAS · EL BLOG DE WELLINVEST
Entender mejor.
Decidir mejor.
Ideas claras para proteger tu vida, tu actividad y todo lo que estás construyendo.
171 GUÍAS PRÁCTICAS4 FORMAS DE MIRAR TU PROTECCIÓN
EMPIEZA POR AQUÍ · PARTICULARES
Cómo revisar tus seguros antes de renovar
Una revisión anual útil empieza por tu vida actual y termina con preguntas concretas sobre tus pólizas. El recibo es solo una parte.
Leer la guía ↗Una guía para
tu siguiente pregunta.
171 guías disponibles
Seguro de salud para un recién nacido: prepara el alta antes de necesitarla
Separa la asistencia inicial del bebé de su alta como asegurado. Comprueba plazos, documentos, carencias y confirmación de la fecha de efecto.
Leer guía ↗
Vendes algo de segunda mano y el comprador manda un mensajero: comprueba el cobro
Vas a vender un artículo usado y te mandan un enlace de cobro. Distingue pedido, pago y recogida, y actúa si ya facilitaste datos.
Leer guía ↗
¿Vender, mantener o traspasar un fondo? Siete preguntas antes de decidir
Ordena el motivo del cambio, la documentación y sus consecuencias antes de vender un fondo o sustituirlo por otro.
Leer guía ↗
Tu vivienda, negocio y cartera: cómo detectar una concentración excesiva
Un balance completo ayuda a descubrir riesgos comunes que quedan ocultos cuando solo se cuentan fondos.
Leer guía ↗
Tipos del BCE: cómo revisar hipoteca, ahorro y fondos tras una subida
La fecha de revisión, la liquidez y la duración explican más que reaccionar al titular de una reunión.
Leer guía ↗
Liquidez de un fondo: reembolsos, swing pricing y límites de salida
Poder solicitar una salida cada día no significa disponer del dinero inmediatamente ni conocer de antemano el importe.
Leer guía ↗
Cuenta Financia Europa: qué comprobar antes de contratar
Una guía documental para distinguir la regulación publicada de una oferta que pueda contratarse y de sus condiciones reales.
Leer guía ↗
Comisión fija y de éxito: cómo comparar el coste de un fondo
La fórmula puede permitir cobrar incluso en un periodo negativo. Comprueba la clase, la referencia y las reglas de recuperación.
Leer guía ↗
Cartera core-satellite: define la función y los límites de cada posición
Antes de añadir un satélite, identifica qué aporta, qué repite y cuánto puede desviar el objetivo del conjunto.
Leer guía ↗
Vivienda heredada entre hermanos: acuerdos, gastos y salidas en Asturias
Antes de decidir quién se queda la casa, documenta las cuotas, los gastos, las cargas y un calendario de acuerdos.
Leer guía ↗
Fondo global de acciones y fondo de bonos: qué función cumple cada uno
Una comparación documental de renta variable y renta fija para entender la función y los riesgos de cada bloque.
Leer guía ↗
Vanguard LifeStrategy 40 % y 60 %: compara composición, riesgo y costes
Tener el mismo indicador resumido de riesgo no convierte dos carteras con distinta proporción de bolsa en equivalentes.
Leer guía ↗
Vídeos y voces falsos en inversiones: verifica antes de enviar dinero
Una cara conocida en un anuncio no acredita la identidad de la empresa ni su autorización para prestar servicios.
Leer guía ↗
Fondos del artículo 8 y del artículo 9: qué comparar además de la etiqueta sostenible
La información de sostenibilidad permite comprobar compromisos, pero no sustituye el análisis de activos, riesgo, costes y adecuación al objetivo.
Leer guía ↗
Fondos de bonos a tipo flotante frente a monetarios: qué riesgo cambia cuando se revisa el cupón
Un cupón que se actualiza puede reducir la sensibilidad a los tipos, pero no elimina el riesgo de crédito ni convierte el fondo en efectivo.
Leer guía ↗
Índices por capitalización y equiponderados: mismos nombres, riesgos diferentes
La lista de empresas puede ser idéntica y el resultado muy diferente. La regla que asigna los pesos también forma parte de la estrategia.
Leer guía ↗
ETF de réplica física y sintética: qué documentos permiten comparar la estructura
La estructura de réplica importa, pero debe analizarse junto al índice, sus riesgos y la documentación que explica cómo funciona cada ETF.
Leer guía ↗
Fondos de bonos convertibles frente a mixtos: cómo se combinan deuda y bolsa
Un convertible integra condiciones de deuda y conversión; un mixto combina activos. Ninguno equivale por definición a una cartera estable de mitad bonos y mitad acciones.
Leer guía ↗
ETF global o de alto dividendo: comparación de dos clases Vanguard de acumulación
Alto dividendo cambia la selección de empresas; acumulación cambia cómo se trata el ingreso del fondo. Son decisiones distintas que conviene separar.
Leer guía ↗
¿Invertir de golpe o poco a poco? Cómo decidir el calendario de entrada
Recibir una cantidad de dinero y ahorrar cada mes son situaciones diferentes. El calendario debe encajar con la cartera y con el dinero que realmente puedes invertir.
Leer guía ↗
Cómo comparar fondos de inversión sin dejarte llevar por el último ganador
Una comparación útil empieza por descartar productos que no cumplen la misma función. Después se revisan datos homogéneos, costes y condiciones reales de acceso.
Leer guía ↗
Cómo leer la ficha mensual de un fondo y detectar qué ha cambiado
La ficha mensual ayuda a seguir una inversión, pero hay que leer sus fechas, notas y límites. Su mejor uso es detectar cambios que requieren una explicación.
Leer guía ↗
Sharpe, Sortino y máxima caída: cómo interpretar tres medidas de un fondo
Estas medidas responden a preguntas diferentes. Un ratio favorable no muestra todos los riesgos ni permite fijar cuánto podrías perder en el futuro.
Leer guía ↗
Pedir un préstamo para invertir: qué cambia cuando la inversión tiene deuda
Comparar una rentabilidad histórica con el interés del préstamo es insuficiente. La deuda añade pagos obligatorios y puede obligarte a vender en el peor momento.
Leer guía ↗
¿Amortizar la hipoteca o invertir? Compara ahorro de intereses, riesgo y liquidez
Amortizar reduce deuda e intereses; invertir conserva una cartera con resultados inciertos. La decisión cambia según el contrato, los objetivos y el dinero disponible.
Leer guía ↗
Oro físico, ETC de oro o fondo de mineras: qué compras y qué riesgo asumes
El metal, un título de deuda respaldado y las acciones de una minera son tres inversiones diferentes, aunque todas se relacionen con el oro.
Leer guía ↗
Small caps globales: compara un fondo indexado y un ETF sin quedarte en el TER
Compartir índice no iguala la operativa. Dos clases verificadas permiten comparar pequeñas compañías con costes y condiciones concretos.
Leer guía ↗
Fondos value, growth y blend: identifica el estilo antes de perseguir al ganador
El estilo explica parte del comportamiento, pero no basta para elegir: países, tamaños, sectores y precio pagado también importan.
Leer guía ↗
Retorno absoluto o fondo monetario: qué cambia cuando buscas estabilidad
Una estrategia que busca ganar en distintos mercados no ofrece la misma función que una cartera monetaria, ni garantiza evitar pérdidas.
Leer guía ↗
Fondos emergentes: cómo comparar gestión activa e indexada con el mismo criterio
La etiqueta emergentes reúne riesgos diferentes. Antes de pagar por selección activa o replicar un índice, comprueba qué exposición estás comprando.
Leer guía ↗
Fondos de deuda pública o corporativa: separa emisor, duración y calidad crediticia
Un fondo soberano largo puede oscilar más por tipos que uno empresarial corto. La elección exige separar riesgos antes de mirar el rendimiento.
Leer guía ↗
Vender una vivienda heredada en Asturias: IRPF, plusvalía y dinero disponible
Heredar y vender son operaciones diferentes. Una carpeta de valores, gastos y fechas permite estimar impuestos sin confundir precio y dinero disponible.
Leer guía ↗
Usufructo y nuda propiedad en una herencia: derechos, gastos e impuestos en Asturias
Tener la nuda propiedad no equivale a poder ocupar la vivienda. Revisa el título, la valoración fiscal y cómo se coordinan uso, gastos y protección.
Leer guía ↗
Herencia con deudas en Asturias: inventario, avales y opciones antes de aceptar
El saldo del banco no muestra todas las obligaciones de una herencia. Un inventario documentado permite valorar la aceptación sin ignorar deudas y avales.
Leer guía ↗
Renunciar a una herencia en Asturias: renuncia pura y cesión a otra persona
La intención de favorecer a un familiar puede producir efectos distintos de una renuncia pura. El texto de la escritura y el testamento son decisivos.
Leer guía ↗
Nacimiento de un hijo y trabajo autónomo en 2026: permiso, prestación y presupuesto
La prestación depende de bases de cotización y requisitos, no de la última factura. Coordina el calendario familiar con los gastos y la actividad.
Leer guía ↗
Informe CIRBE: revisa préstamos, créditos y avales antes de pedir financiación
La CIRBE permite revisar riesgos declarados a tu nombre. No es una lista de morosos ni una garantía de que el banco aprobará el préstamo.
Leer guía ↗
Donar dinero a un hijo en Asturias: documento, impuesto y plazo
Ordena la ayuda familiar antes de transferir el dinero: documento, residencia, posibles beneficios fiscales y obligaciones posteriores.
Leer guía ↗
Cómo localizar y tramitar un seguro de vida tras un fallecimiento en Asturias
El certificado ayuda a localizar la compañía; después hay que comprobar beneficiario, póliza, documentación y tratamiento fiscal.
Leer guía ↗
Compensar pérdidas de inversiones en el IRPF: saldos pendientes y recompras
Distingue una caída en pantalla de una pérdida computable y revisa las recompras antes de cerrar el ejercicio.
Leer guía ↗
Heredar fondos y ETF en Asturias: adjudicación, valor fiscal y venta posterior
La inversión heredada tiene un valor fiscal y una fecha que conviene documentar antes de mantenerla, traspasarla o venderla.
Leer guía ↗
Aportaciones a planes de pensiones: límites de particulares, empleados y autónomos
Los 1.500, 5.750 o 10.000 euros no sirven indistintamente para cualquier plan: el origen de la aportación y el instrumento cambian el límite.
Leer guía ↗
Herencia en Asturias: primeros pasos, documentos y calendario de liquidez
Una hoja de plazos y un inventario de bienes y deudas ayudan a separar los trámites urgentes de las decisiones patrimoniales posteriores.
Leer guía ↗
Verificar el beneficiario y el IBAN: cómo proteger los pagos a proveedores
La coincidencia del nombre con el IBAN ayuda a evitar errores, pero no acredita que una factura sea auténtica. Organiza una comprobación antes de autorizar el pago.
Leer guía ↗
He recibido un Bizum por error: cómo comprobarlo y devolverlo sin caer en una estafa
Una captura no acredita un ingreso y una solicitud puede ordenar un pago. Si el dinero ha llegado realmente, conserva el saldo y gestiona la devolución con tu banco.
Leer guía ↗
Grupos de inversión en WhatsApp: detectar el fraude antes de enviar más dinero
Un grupo lleno de testimonios puede crear confianza sin aportar pruebas. Contrasta entidad, interlocutor, producto y destino del dinero fuera del propio chat.
Leer guía ↗
Ofertas de empleo falsas: protege tus datos y evita pagar para conseguir el puesto
Antes de enviar documentos o dinero, comprueba que la empresa y la vacante existen. Un logotipo conocido y una conversación convincente no bastan para acreditarlo.
Leer guía ↗
Reservas de alojamiento: detectar un pago de verificación falso y reclamar con pruebas
Que el mensaje incluya tus fechas y el nombre del hotel no lo hace auténtico. Contrasta cualquier nuevo cobro desde la reserva y los contactos oficiales.
Leer guía ↗
Finfluencers: ocho comprobaciones antes de invertir por un consejo en redes
Un vídeo puede ayudarte a aprender, pero no conoce tu patrimonio ni tus objetivos. Comprueba la naturaleza del mensaje y las pruebas que respaldan la propuesta.
Leer guía ↗
MSCI World, ACWI y emergentes: qué mercado compras y dónde se solapan
World no incluye emergentes y ACWI no equivale a ACWI IMI. Entender el universo evita sumar fondos que repiten la misma exposición.
Leer guía ↗
Cómo calcular el ahorro mensual y el interés compuesto sin prometer resultados
Una proyección útil comienza por el objetivo y el ahorro disponible. Después incorpora escenarios, con la misma convención de tasa en toda la tabla.
Leer guía ↗
Test de estrés de una cartera: calcula la caída, la liquidez y la recuperación
Un escenario adverso sirve para descubrir ventas forzadas y concentraciones. No predice el mercado ni establece la peor pérdida posible.
Leer guía ↗
Objetivos de inversión y escalera de liquidez: prepara el dinero para cada fecha
El dinero para una reforma en dos años y el destinado a la jubilación tienen calendarios distintos. Una ficha por objetivo permite coordinarlos.
Leer guía ↗
Fondos de infraestructuras: acciones cotizadas, multiactivo y riesgo real
Compartir la palabra infraestructuras no convierte dos fondos en equivalentes. Uno puede comprar acciones y otro combinar acciones con bonos.
Leer guía ↗
ETF de mínima volatilidad y Quality: diferencias frente a un índice global
Menor volatilidad y calidad empresarial responden a reglas distintas. Ambas estrategias siguen expuestas a la bolsa y pueden pasar años rezagadas.
Leer guía ↗
ETF de gestión activa frente a fondo activo: política, operativa y coste
Activo describe las decisiones sobre la cartera; ETF, su negociación en bolsa. Separar ambas cosas evita elegir un vehículo por una etiqueta.
Leer guía ↗
Plan de pensiones, fondo de inversión o PIAS: tres formas distintas de preparar la jubilación
Reducir impuestos al aportar, mantener el ahorro disponible y asegurar una renta vitalicia son objetivos diferentes. Esta matriz ayuda a separar cada decisión.
Leer guía ↗
Fondo indexado frente a ETF: fiscalidad, precio y costes antes de seguir el mismo índice
Seguir el mismo índice no hace idénticas dos inversiones. La forma de comprar, las condiciones de la clase y los costes externos cambian el resultado.
Leer guía ↗
Clases limpias de fondos: cómo revisar el ISIN y comparar lo que pagas realmente
La clase más barata del fondo no siempre deja la factura total más baja. Revisa acceso, retrocesiones, divisa, reparto y servicios cobrados aparte.
Leer guía ↗
TIN, TAE, TER y TIR: qué mide cada cifra y cómo comparar una inversión
Un porcentaje puede expresar interés, gasto o una rentabilidad calculada con supuestos. Identificar la medida evita comparar cifras que responden a preguntas distintas.
Leer guía ↗
Rescatar un plan de pensiones o cobrarlo por fallecimiento: calendario, beneficiarios e IRPF
Cobrar un plan por jubilación o como beneficiario exige identificar la contingencia, la parte anterior a 2007 y el calendario. La retención no es el impuesto definitivo.
Leer guía ↗
Roboadvisor o cartera asesorada: quién decide, qué servicio recibes y cuánto cuesta
La diferencia decisiva no es hablar con una pantalla o una persona: es saber quién toma las decisiones, qué autoriza el contrato y cómo se revisa la cartera.
Leer guía ↗
Falsas multas de la DGT por SMS y correo: cómo comprobarlas sin entregar tus datos
La urgencia de un mensaje no demuestra que exista una multa. Comprueba el organismo y la notificación por un canal independiente antes de entregar datos o pagar.
Leer guía ↗
Depósito, Letras del Tesoro o fondo monetario: compara plazo, riesgo y liquidez
Tres opciones para dinero con una fecha de uso, pero con reglas diferentes. La comparación comienza por cuánto necesitas disponible y cuándo.
Leer guía ↗
Bonos ligados a inflación o nominales: qué cambia dentro de un fondo
La indexación modifica los pagos de los bonos, pero no elimina los riesgos de precio. Aprende a comparar las dos exposiciones sin perseguir el último dato.
Leer guía ↗
Investment grade o high yield: cómo comparar el riesgo de los fondos de bonos
El mayor rendimiento potencial compensa riesgos adicionales. Una tabla y dos ejemplos documentales ayudan a separar calidad crediticia y sensibilidad a tipos.
Leer guía ↗
Duración de un fondo de renta fija: cómo traducirla a sensibilidad y horizonte
Cinco años de duración no significa que el fondo venza dentro de cinco años. Usa la cifra para entender cómo podría reaccionar a cambios de tipos.
Leer guía ↗
Fondo de renta fija con vencimiento objetivo: qué significa la fecha y qué ocurre después
Una fecha en el nombre no garantiza el capital ni define por sí sola cómo recuperarás el dinero. Esta guía ordena el calendario y la salida.
Leer guía ↗
Fondo garantizado o rentabilidad objetivo: cómo comprobar qué está realmente protegido
La palabra garantizado requiere leer importe, fecha y condiciones. Aprende a distinguir esa protección de un objetivo de gestión y de la liquidez.
Leer guía ↗
Seguro de patinete eléctrico: registro, RC obligatoria y garantías que conviene revisar
Registro, etiqueta y seguro deben identificar el mismo vehículo. La RC obligatoria protege a terceros; tus lesiones y el robo necesitan una revisión propia.
Leer guía ↗
SIM swapping: qué hacer si pierdes la línea y cómo proteger tus cuentas
Perder cobertura no siempre significa fraude. Si coincide con cambios de acceso o movimientos extraños, operadora, banco y correo requieren atención inmediata.
Leer guía ↗
Recovery room: cómo evitar una segunda estafa al intentar recuperar tu dinero
Después de una estafa puede llegar otra oferta: recuperar lo perdido a cambio de un anticipo. Verifica quién llama antes de pagar o entregar nuevos datos.
Leer guía ↗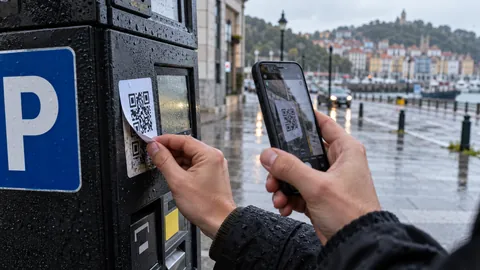
Quishing: cómo detectar un QR falso y actuar según los datos que hayas compartido
Un QR puede ocultar una página falsa detrás de un soporte cotidiano. La respuesta cambia si solo abriste el enlace, introdujiste datos o instalaste una aplicación.
Leer guía ↗
La estafa de la «cuenta segura»: qué hacer ante una llamada del falso banco
Una llamada urgente puede pedirte mover el dinero para protegerlo. Cuelga y verifica por un canal oficial antes de facilitar códigos o autorizar operaciones.
Leer guía ↗
Entidades financieras clonadas: cómo comprobar una oferta antes de enviar dinero
Encontrar una marca en el registro no autentica la web que te ha escrito. Compara el servicio y los contactos por canales independientes antes de pagar.
Leer guía ↗
Seguro de mercancías y RC del transportista: cómo proteger el valor de cada envío
La póliza de la furgoneta, los daños a la carga y la responsabilidad del porteador responden a preguntas diferentes. Esta guía ayuda a coordinarlos.
Leer guía ↗
RC de producto: qué deben revisar fabricantes, distribuidores e importadores
Una reclamación por un producto puede reunir daños a terceros, sustitución y retirada. Aprende a separar esas partidas antes de renovar la póliza.
Leer guía ↗
Carencias, preexistencias y cuestionario de salud: qué comprobar antes de cambiar de seguro
Solicitar una póliza no equivale a estar aceptado. Esta guía ayuda a comprobar cuándo empiezan las prestaciones y qué condiciones quedan documentadas.
Leer guía ↗
Telemedicina y RC médica: qué revisar al atender pacientes a distancia
Una videollamada no elimina la responsabilidad profesional. La cobertura debe analizar la actuación médica y el papel de la clínica o plataforma.
Leer guía ↗
Entrenadores personales en Asturias: obligación de RC y cómo revisar la póliza
El seguro del gimnasio no basta como respuesta genérica. Revisa quién está asegurado, qué actividad realizas y si también atiendes clientes propios.
Leer guía ↗
Seguro de mascotas en Asturias: cómo separar RC y gastos veterinarios
Los daños que causa tu animal y sus propias facturas veterinarias son riesgos diferentes. Una tabla ayuda a comprobar qué protege cada modalidad.
Leer guía ↗
Seguro dental o dental incluido en salud: qué comparar
Dental incluido no significa todos los tratamientos pagados. Aprende a comparar el coste real, los profesionales disponibles y las condiciones de cada prestación.
Leer guía ↗
Seguro de bicicleta: RC, robo, accidentes y uso profesional
La protección de tu bicicleta depende del modelo, del uso y de cada garantía. Comprueba RC, sustracción, daños y asistencia sin confundir las normas de circulación con el contrato.
Leer guía ↗
Choque con un jabalí en Asturias: seguro, pruebas y reclamación
La aparición de un jabalí no garantiza que el seguro a terceros pague tu coche. Revisa la cobertura concreta, conserva las pruebas y distingue indemnización y responsabilidad.
Leer guía ↗
Seguro de accidentes o de vida: causa, capital y prestaciones
Dos seguros con el mismo capital pueden responder ante hechos muy distintos. Aprende a distinguir causa, incapacidad y prestaciones para identificar la protección que falta.
Leer guía ↗
Lluvia e inundación en Asturias: seguro de hogar o Consorcio
El origen del agua decide la vía de tramitación. Aprende a separar lluvia directa, anegamiento extraordinario y responsabilidades de terceros antes de reclamar.
Leer guía ↗
Seguro de esquí en Asturias: forfait, asistencia y garantías
El forfait no equivale a una póliza completa de esquí. Revisa qué asistencia tienes, qué riesgos faltan y qué condiciones corresponden a tu viaje y modalidad deportiva.
Leer guía ↗
Conductor habitual, ocasional o novel: qué revisar antes de prestar tu coche
Una persona puede conducir poco y tener poca experiencia. Aprende a explicar ambas circunstancias y a separar la protección de terceros de las garantías del coche.
Leer guía ↗
Seguro a todo riesgo con franquicia: cómo calcular si el ahorro compensa
La prima más baja no cuenta toda la historia. Una tabla de escenarios ayuda a valorar el ahorro y el gasto que asumirías por cada siniestro cubierto.
Leer guía ↗
Placas solares en casa: cómo revisar el seguro de paneles, inversor y batería
Una instalación solar añade componentes y riesgos distintos. Comprueba su inclusión, el capital y la causa del daño antes de dar por hecho que el hogar lo cubre.
Leer guía ↗
RC tecnológica y ciberseguro: cómo coordinar errores de servicio y ataques
Consultoría, desarrollo y alojamiento pueden causar pérdidas al cliente sin un ataque. Aprende a separar esa responsabilidad de los costes de tu propio incidente.
Leer guía ↗
Seguro para farmacias: existencias refrigeradas, responsabilidad y continuidad
Una nevera averiada puede afectar al equipo, a los medicamentos y a la actividad. Cada consecuencia necesita una revisión distinta de límites y condiciones.
Leer guía ↗
Seguro para peluquerías y estética no sanitaria: tratamientos, local y equipos
El seguro debe reflejar los servicios que prestas. Una caída, una reacción durante un tratamiento y una avería plantean preguntas diferentes.
Leer guía ↗
Seguro de impago del alquiler: fianza, solvencia y garantías que revisar
El número de mensualidades no explica por sí solo cuándo se cobra ni qué daños se cubren. Ordena contrato, solvencia y garantías antes de asegurar el alquiler.
Leer guía ↗
Seguro de vida e hipoteca: coste total, alternativas y prima única
Cambiar de seguro exige separar equivalencia, bonificación y protección familiar. Revisa también qué parte de una prima única se ha financiado.
Leer guía ↗
Responsabilidad medioambiental: obligaciones y seguro para una pyme
Una fuga puede generar reparación ambiental y reclamaciones de terceros diferentes. La garantía obligatoria depende de la actividad y de sus exenciones.
Leer guía ↗
Seguro de crédito o caución: proteger cobros y garantizar obligaciones
Proteger facturas frente a insolvencia y garantizar que cumplirás un contrato son necesidades distintas. Aprende a separar límites, plazos y responsabilidades.
Leer guía ↗
Senderismo y montaña: accidentes, rescate y responsabilidad civil
Una ruta sencilla, una travesía y una escalada no tienen el mismo alcance asegurador. Separa asistencia, capitales y daños a terceros antes de salir.
Leer guía ↗
Casa rural en Asturias: daños, responsabilidad y continuidad del negocio
El seguro debe reflejar cómo funciona realmente el alojamiento: plazas, servicios, instalaciones, trabajadores y actividades complementarias.
Leer guía ↗
Riesgo de secuencia: por qué importa cuándo retiras el dinero
El mismo conjunto de rentabilidades puede dejar un capital distinto si retiras dinero durante las caídas. Un ejemplo ayuda a preparar decisiones antes de necesitarlas.
Leer guía ↗
EUR Hedged: cómo comparar fondos con divisa cubierta y sin cubrir
La moneda en que ves el precio no cuenta toda la historia. Comprueba qué divisas se cubren, cómo se hace y qué riesgos permanecen.
Leer guía ↗
El TER no es toda la factura: cómo revisar los costes de una cartera
Una comisión baja no resume el precio de invertir. Ordena producto, servicio y operativa antes de comparar y calcula el efecto acumulado con hipótesis claras.
Leer guía ↗
Política personal de inversión: una página para ordenar tus decisiones
Una política escrita permite revisar una cartera por cambios reales en tu vida, sin convertir cada noticia del mercado en una nueva estrategia.
Leer guía ↗
Tracking difference y tracking error: dos medidas para revisar un fondo indexado
Replicar un índice no consiste solo en cobrar poco. La diferencia obtenida y la estabilidad del seguimiento responden a preguntas distintas.
Leer guía ↗
Fondos duplicados: cómo calcular la exposición real de tu cartera
Tener más fondos no garantiza repartir mejor el riesgo. Un cálculo ponderado revela qué posiciones se repiten y cuánto pesan realmente.
Leer guía ↗
Seguro de viaje: asistencia, cancelación y enfermedades preexistentes
Una cifra alta de gastos médicos no resuelve todas las necesidades del viaje. Separa asistencia, cancelación y condiciones de salud antes de contratar.
Leer guía ↗
Vivienda alquilada: qué asegura el propietario y qué necesita el inquilino
La póliza del casero no demuestra que estén incluidos tus bienes. Revisa personas aseguradas, contenido, responsabilidades y contrato de alquiler.
Leer guía ↗
Beneficiarios del seguro de vida: cómo revisar y cambiar la designación
Una designación antigua puede dejar de reflejar tu voluntad. Comprueba el texto exacto y deja constancia de los cambios familiares importantes.
Leer guía ↗
Seguro de decesos: servicios, tipos de prima y revisión antes de renovar
La cuota inicial solo cuenta una parte. Comprueba servicios, actualización del capital y evolución de la prima antes de renovar o cambiar.
Leer guía ↗
Robo fuera de casa: qué revisar para proteger móvil, bolso y portátil
El capital de contenido no se aplica automáticamente a una sustracción en la calle. Importan el hecho, la garantía y los sublímites de cada objeto.
Leer guía ↗
Enfermedades graves en el seguro de vida: capital, condiciones y efectos
Un diagnóstico no activa por sí solo cualquier póliza. Revisa qué hecho se asegura, cuánto paga y qué ocurre después con las otras garantías.
Leer guía ↗
Rehabilitar un edificio habitado: seguros de obra, vecinos y bienes preexistentes
En una rehabilitación conviven la obra que se ejecuta y el edificio que ya existía. Asegurar el presupuesto no resuelve por sí solo todos los daños posibles.
Leer guía ↗
Seguro D&O: qué revisar para administradores, directivos y sociedades administradoras
La responsabilidad de quien dirige una empresa no se confunde con la actividad comercial de la sociedad. El seguro debe identificar ambos planos.
Leer guía ↗
RC para administradores de fincas: servicios, errores y póliza colectiva
La póliza de la comunidad protege intereses diferentes de la responsabilidad profesional de quien la administra. Conviene revisar las dos por separado.
Leer guía ↗
Seguro para una tienda online: del almacén al pedido y a los datos del cliente
Vender por internet reúne riesgos físicos y digitales. Revisa el recorrido del pedido para saber qué póliza debería responder en cada fase.
Leer guía ↗
Seguro para talleres: coches de clientes, pruebas y daños tras la reparación
Un vehículo puede estar asegurado y aun así dejar dudas sobre la responsabilidad del taller. Revisa su recorrido desde la recepción hasta después de la entrega.
Leer guía ↗
Retirada de alimentos: RC de producto, gastos de retirada y gestión de la crisis
Retirar un lote puede generar gastos aunque nadie haya reclamado una lesión. Esa diferencia es esencial al revisar el seguro de una empresa alimentaria.
Leer guía ↗
Seguro para eventos en Asturias: organizador, proveedores y participantes
El seguro del recinto y el de cada proveedor no explican por sí solos la responsabilidad del organizador. Revisa el evento completo, desde el montaje hasta la salida.
Leer guía ↗
Filtraciones en casa: cómo documentar el daño y revisar la respuesta del seguro
Una mancha de humedad no explica de dónde viene el agua ni qué cubre la póliza. Ordenar las pruebas permite hacer una reclamación concreta.
Leer guía ↗
Defensa jurídica del seguro de hogar: qué revisar antes de contratar un abogado
Tener defensa jurídica en el seguro de hogar no significa que cualquier conflicto o factura de abogado esté cubierto. Estas comprobaciones ayudan a entender qué puedes solicitar y qué gastos podrían quedar a tu cargo
Leer guía ↗
Daños estéticos en el seguro de hogar: qué cubren y qué conviene revisar
Reparar una tubería rota no siempre devuelve a la estancia su aspecto anterior. La garantía de daños estéticos puede completar una reparación cubierta, pero depende de capitales, ámbito, materiales y exclusiones
Leer guía ↗
Seguro de coche eléctrico en Asturias: batería, cable y asistencia
Un coche eléctrico necesita el seguro obligatorio, pero sus elementos más costosos y sus incidencias propias exigen leer garantías que no aparecen igual en todas las pólizas
Leer guía ↗
Avería de maquinaria: qué puede cubrir el seguro y qué sigue siendo mantenimiento
Reparar una máquina y sostener el negocio mientras está parada son dos necesidades distintas. Esta guía ayuda a revisar ambas
Leer guía ↗
Seguro de persona clave: qué cubre y cómo calcular el impacto para una pyme
Una persona clave no siempre es quien ocupa el cargo más alto: puede ser quien concentra ventas, conocimiento técnico, licencias, relaciones o capacidad productiva. El seguro puede aportar liquidez si ocurre un riesgo cubierto, pero no sustituye un plan de continuidad
Leer guía ↗
RC locativa en un local alquilado: la cobertura que el negocio suele confundir
La póliza del propietario y la RC de explotación del negocio no resuelven siempre el daño causado al inmueble arrendado. La clave está en saber quién reclama, qué se dañó y por qué
Leer guía ↗
Seguro de dependencia en Asturias: qué puede cubrir y qué revisar antes de contratar
Un seguro privado de dependencia no sustituye al sistema público. Puede aportar una renta, un capital o servicios si se cumple la definición pactada, pero las diferencias entre pólizas son decisivas
Leer guía ↗
Seguro de responsabilidad civil para instaladores: el daño puede aparecer después de entregar el trabajo
Una fuga, un cortocircuito o una fijación defectuosa pueden manifestarse meses después de terminar. La RC postrabajos no debe darse por incluida sin leer el contrato
Leer guía ↗
Rentabilidad real: cuánto gana tu dinero después de costes e inflación
Tener más euros no siempre significa poder comprar más. Un ejemplo paso a paso ayuda a distinguir rentabilidad nominal, neta y real.
Leer guía ↗
Capacidad y tolerancia al riesgo: no significan lo mismo
Sentirte cómodo con las caídas no basta si necesitas pronto el dinero. Tu situación económica y tu reacción emocional deben estudiarse juntas.
Leer guía ↗
Cómo rebalancear una cartera: calendario, bandas y aportaciones
Cuando los activos evolucionan de manera diferente, cambia el reparto de tu cartera. Rebalancear ayuda a revisar esa desviación con reglas claras.
Leer guía ↗
Cómo leer el KID de una inversión antes de contratar
Tres páginas pueden ayudarte a comparar una inversión, siempre que identifiques la clase correcta y entiendas qué indican sus escenarios y costes.
Leer guía ↗
Fondos de acumulación o reparto: cómo comparar lo que cobras y lo que conservas
Recibir un pago del fondo no significa ganar más. La comparación debe sumar el dinero cobrado y el valor que queda invertido.
Leer guía ↗
Traspasos de fondos: cuándo se aplaza el IRPF y qué debes comprobar
El diferimiento fiscal conserva la historia de la inversión; no borra la ganancia. La operación debe cumplir requisitos y ejecutarse correctamente.
Leer guía ↗
Seguro de salud del autónomo: qué gasto puedes deducir en el IRPF
La prima puede ser gasto deducible bajo determinadas condiciones. Eso no significa que Hacienda te devuelva el importe pagado ni que cualquier familiar esté incluido.
Leer guía ↗
Siniestro total del coche: cómo revisar la valoración y la indemnización
La expresión siniestro total no explica por sí sola cuánto corresponde cobrar. Identifica qué se reclama, cómo se ha valorado el coche y qué condiciones se aplican.
Leer guía ↗
Campo de golf y licencia federativa: dos protecciones que no conviene confundir
Quién debe figurar asegurado cuando coinciden jugadores, escuela y entidad gestora.
Leer guía ↗Golf profesional: una lesión no significa que los ingresos estén asegurados
Las preguntas que separan asistencia médica, baja temporal e incapacidad profesional.
Leer guía ↗
IPID: cómo leer el documento de información de un seguro
Una lectura práctica del resumen normalizado para identificar coberturas, exclusiones y preguntas pendientes antes de contratar.
Leer guía ↗
RC médica: cómo revisar especialidad, actos y asegurados
Una responsabilidad civil médica útil empieza por describir lo que haces realmente, dónde lo haces y bajo qué relación profesional.
Leer guía ↗Cambiar de RC médica: retroactividad y reclamaciones posteriores
Una nueva fecha de efecto no resuelve por sí sola la protección de la actividad desarrollada en años anteriores.
Leer guía ↗Consulta médica: protege ingresos, equipos y continuidad
Una consulta puede parar por una baja personal, una avería o un incidente digital. Son problemas distintos que requieren respuestas distintas.
Leer guía ↗
Seguro para escuelas de surf en Asturias: qué revisar antes de abrir
La revisión comienza por las actividades reales de la escuela y su encaje administrativo, no por elegir una póliza genérica de deporte.
Leer guía ↗Alumnos y monitores: accidentes en una escuela de surf
Un protocolo claro ayuda a actuar ante una incidencia y a identificar qué cobertura debe revisarse en cada caso.
Leer guía ↗Tablas, neoprenos y local: asegura el material de tu escuela
El material pasa del almacén a la playa y de una persona a otra. Ese recorrido importa tanto como su valor.
Leer guía ↗
Daños por agua en comunidades: origen, reparación y cobertura
Una mancha en el techo no identifica por sí sola quién debe intervenir ni qué póliza puede responder.
Leer guía ↗Capital del seguro de comunidad: reconstrucción e infraseguro
El valor de mercado de los pisos no es la referencia automática para asegurar correctamente el edificio.
Leer guía ↗Renovar el seguro de comunidad: guía para la junta y el administrador
Una renovación ordenada reúne información, explica las diferencias y deja claro quién coordina la gestión.
Leer guía ↗Cómo revisar tus seguros antes de renovar
Una revisión anual útil empieza por tu vida actual y termina con preguntas concretas sobre tus pólizas. El recibo es solo una parte.
Leer guía ↗Seguro de hogar: cómo calcular continente y contenido
El precio por el que comprarías una vivienda no es el dato que necesitas para calcular todos los capitales del seguro.
Leer guía ↗Seguro de salud: copagos, carencias y cuadro médico
Cuadro médico, carencias y copagos cambian la experiencia de uso. Revisa el contrato pensando en cómo acudirías realmente al médico.
Leer guía ↗Seguro de vida e hipoteca: cómo calcular el capital
Una deuda puede ser solo una parte de la necesidad económica de una familia. El capital debería partir de qué gastos seguirían existiendo.
Leer guía ↗Seguro de segunda residencia en Asturias: qué revisar
Una casa utilizada algunos fines de semana tiene necesidades distintas de una vivienda habitual o un alojamiento alquilado.
Leer guía ↗Cómo calcular tu fondo de emergencia
Una reserva útil tiene un objetivo claro: ayudarte a afrontar imprevistos sin comprometer de inmediato el resto de tus decisiones.
Leer guía ↗Seguro de baja laboral para autónomos: gastos y coberturas
La protección de un autónomo empieza por identificar qué ingresos desaparecerían y qué compromisos continuarían durante una incapacidad.
Leer guía ↗RC de explotación y RC profesional: diferencias
Un daño en el establecimiento y un error en un servicio pueden originar reclamaciones muy diferentes. Revisa qué actividad describe cada póliza.
Leer guía ↗Ciberseguro para autónomos: riesgos del trabajo digital
Cuando facturas, agendas y entregas dependen de unos pocos dispositivos, una incidencia pequeña puede frenar toda la actividad.
Leer guía ↗Seguro de furgoneta profesional, herramientas y mercancías
El vehículo es el medio de transporte. Lo que llevas dentro y el perjuicio de quedarte sin él pueden necesitar un análisis propio.
Leer guía ↗Capacidad de ahorro del autónomo: ingresos variables
Un buen mes de facturación no siempre equivale a un buen mes de caja. Ordenar ambos conceptos ayuda a fijar decisiones de ahorro más realistas.
Leer guía ↗Simular la jubilación del autónomo: pensión y ahorro
La pregunta no es solo cuánto te gustaría ingresar, sino qué parte podría llegar de la pensión y qué diferencia tendrías que financiar.
Leer guía ↗
Seguro de pérdida de beneficios: cierre del negocio
Reparar una instalación y recuperar el ritmo de ventas son dos procesos diferentes. La continuidad necesita mirar ambos.
Leer guía ↗Seguro de comercio: stock e infraseguro
El capital de existencias debe conversar con el inventario real. Una campaña puede concentrar más mercancía y exposición de la habitual.
Leer guía ↗Seguros para hostelería: coberturas que revisar
De la conservación de alimentos a la terraza y al reparto, cada fase puede añadir una necesidad de protección.
Leer guía ↗Seguro de flotas: vehículos, conductores y usos
La gestión de altas, bajas y usos es tan importante como negociar una prima conjunta.
Leer guía ↗RC patronal y accidentes de convenio: diferencias
Dos coberturas pueden mencionar accidentes de trabajadores y, aun así, responder a obligaciones y condiciones distintas.
Leer guía ↗Ciberseguro para empresas: cómo preparar un incidente
La respuesta mejora cuando las personas saben a quién avisar, qué sistemas son críticos y cómo conservar información útil.
Leer guía ↗RC para médicos y clínicas: póliza personal y del centro
Trabajar dentro de una clínica no significa que todas las responsabilidades queden automáticamente integradas en una única póliza.
Leer guía ↗RC para arquitectos e ingenieros: fechas y cobertura
Proyecto, ejecución y reclamación pueden quedar separados por mucho tiempo. La revisión debe mirar toda esa secuencia.
Leer guía ↗RC para abogados y asesores: errores y perjuicios
Un despacho necesita protección acorde al tipo de servicio que presta y al impacto que puede tener un error para su cliente.
Leer guía ↗Seguros para inmobiliarias: RC y servicios profesionales
Intermediar en una compraventa, gestionar alquileres y administrar inmuebles pueden incorporar responsabilidades diferentes.
Leer guía ↗Seguro de despacho para consultores y trabajo remoto
Trabajar desde casa, un espacio compartido o las instalaciones del cliente cambia las preguntas que conviene hacer sobre equipos y responsabilidad.
Leer guía ↗RC profesional: cambiar de seguro o cesar la actividad
La fecha de finalización de una póliza no cuenta toda la historia cuando existen trabajos anteriores y posibles reclamaciones posteriores.
Leer guía ↗EXPLORA POR PERFIL