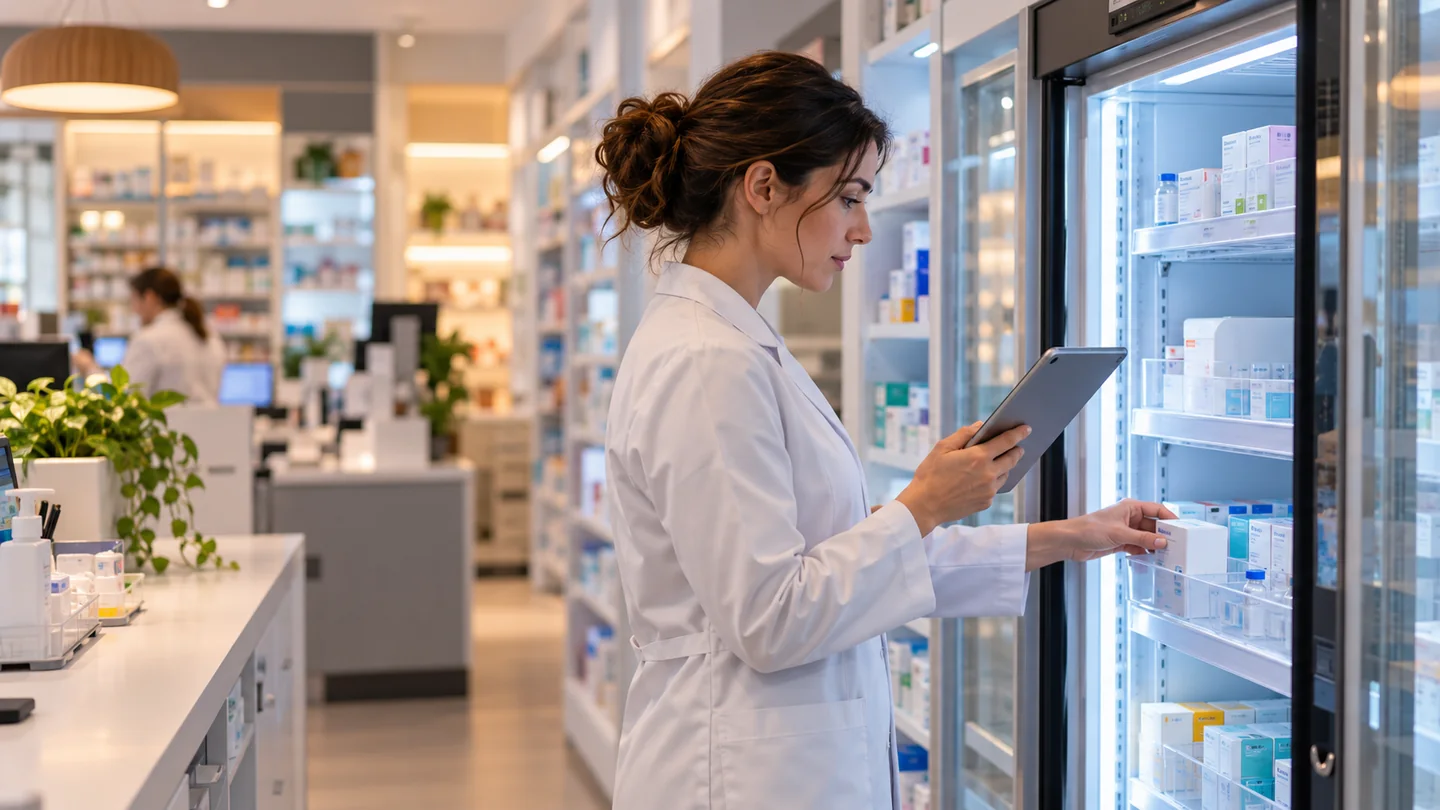
En una farmacia, una incidencia pequeña en apariencia puede tener varias consecuencias. Si falla un equipo frigorífico, habrá que reparar el aparato, valorar el estado de los medicamentos y organizar la actividad. Son partidas distintas, y una garantía de daños al mobiliario no responde por sí sola a todas.
La revisión del seguro debe partir del trabajo real: dispensación, servicios autorizados, personal, existencias, equipos y sistemas de información. El propósito es saber qué documento y qué garantía buscar cuando se produce cada problema.
Existencias: importa su valor y cómo deben conservarse
Prepara un inventario que distinga medicamentos refrigerados, otras existencias y productos de mayor valor. Ten en cuenta variaciones de stock, sin utilizar una cifra media que no refleje los momentos de más exposición. Identifica asimismo bienes propios, de terceros o sujetos a condiciones especiales.
La AEMPS recuerda que las condiciones de conservación dependen de cada medicamento. Por eso no conviene utilizar una única temperatura para todos: envase, prospecto y documentación del producto son referencias esenciales para el responsable farmacéutico.
Desliza la tabla para ver todas las columnas.
| Consecuencia de una incidencia | Qué garantía estudiar | Qué conviene documentar |
|---|---|---|
| Avería del frigorífico | Avería de maquinaria o equipo | Diagnóstico, antigüedad y mantenimiento |
| Deterioro del contenido | Existencias refrigeradas | Valor, causa y registros de temperatura |
| Interrupción de la actividad | Pérdida de beneficios o gastos adicionales | Duración, gastos y hecho desencadenante |
| Reclamación por un servicio profesional | RC profesional | Actuación, personas y documentación |
| Incidente en sistemas y datos | Coberturas cibernéticas | Cronología y medidas de respuesta |
El sublímite del frío merece una lectura propia
Pregunta qué causas admite la garantía: avería, fallo eléctrico, corte de suministro u otras expresamente previstas. Comprueba si exige alarmas, mantenimiento o una duración determinada de la interrupción. Verifica también franquicia, forma de valoración y exclusiones.
Ejemplo hipotético: unas existencias refrigeradas valen 18.000 euros, pero la garantía tiene un sublímite de 10.000. Ese límite puede dejar parte de la exposición fuera incluso antes de considerar franquicias o condiciones. No significa que se paguen 10.000 en cualquier incidente: primero debe existir cobertura y acreditarse la pérdida.
La reparación del equipo no equivale a indemnizar su contenido. Nuestra guía sobre avería de maquinaria en una pyme ayuda a separar ambas cuestiones.
Qué activa la protección de los ingresos
Estudia si la garantía requiere un daño material cubierto y qué extensiones incorpora. Pregunta por el período de indemnización, la franquicia temporal y los gastos adicionales necesarios para mantener el servicio. No des por hecho que cualquier cierre administrativo, avería o problema de proveedor genera una prestación.
El seguro de lucro cesante tiene su marco en la Ley de Contrato de Seguro. En la comparación práctica, concreta el hecho que activa tu garantía y cómo se calcula la pérdida. Puedes ampliar la revisión con nuestra guía de continuidad cuando el negocio cierra.
RC profesional: comprueba personas y actividades
Si existe una póliza colegial, solicita certificado y condiciones para conocer asegurados, actividades, límites y continuidad. Después compárala con cualquier póliza individual. No basta con saber que alguien «tiene RC»: interesa si cubre a titular, adjuntos o sustitutos y las actuaciones que efectivamente realizan.
Separa reclamaciones por la actividad profesional de accidentes en el local, daños a empleados o problemas vinculados a productos vendidos. Evita sumar capitales como si todas las pólizas se acumularan automáticamente. La coordinación requiere revisar los contratos y el origen de la reclamación.
Prepara el expediente antes del incidente
- Inventario valorado y registros de compra, con variaciones relevantes.
- Equipos identificados y documentación de mantenimiento.
- Registros de temperatura, alarmas y protocolo ante incidencias.
- Condiciones de las pólizas profesionales y del establecimiento.
- Contactos de asistencia, reparación y comunicación del siniestro.
- Copias de seguridad y responsabilidades de acceso a los sistemas.
Ante una alteración de conservación, aplica el procedimiento técnico farmacéutico y consulta a quien corresponda sobre el destino de las existencias; la cobertura del seguro no decide si un medicamento puede dispensarse. Conserva pruebas y trazabilidad, y coordina con la entidad cómo documentar la pérdida sin comprometer la seguridad.
Wellinvest Seguros puede ayudarte a revisar estos riesgos de forma conjunta y a identificar diferencias entre capital general, sublímites y actividades declaradas.
Revisa tu caso con Wellinvest Seguros.
Fuentes consultadas
Revisión de fuentes: 27 de octubre de 2026.
Información general. Revisa las condiciones contractuales y tu situación antes de tomar decisiones.