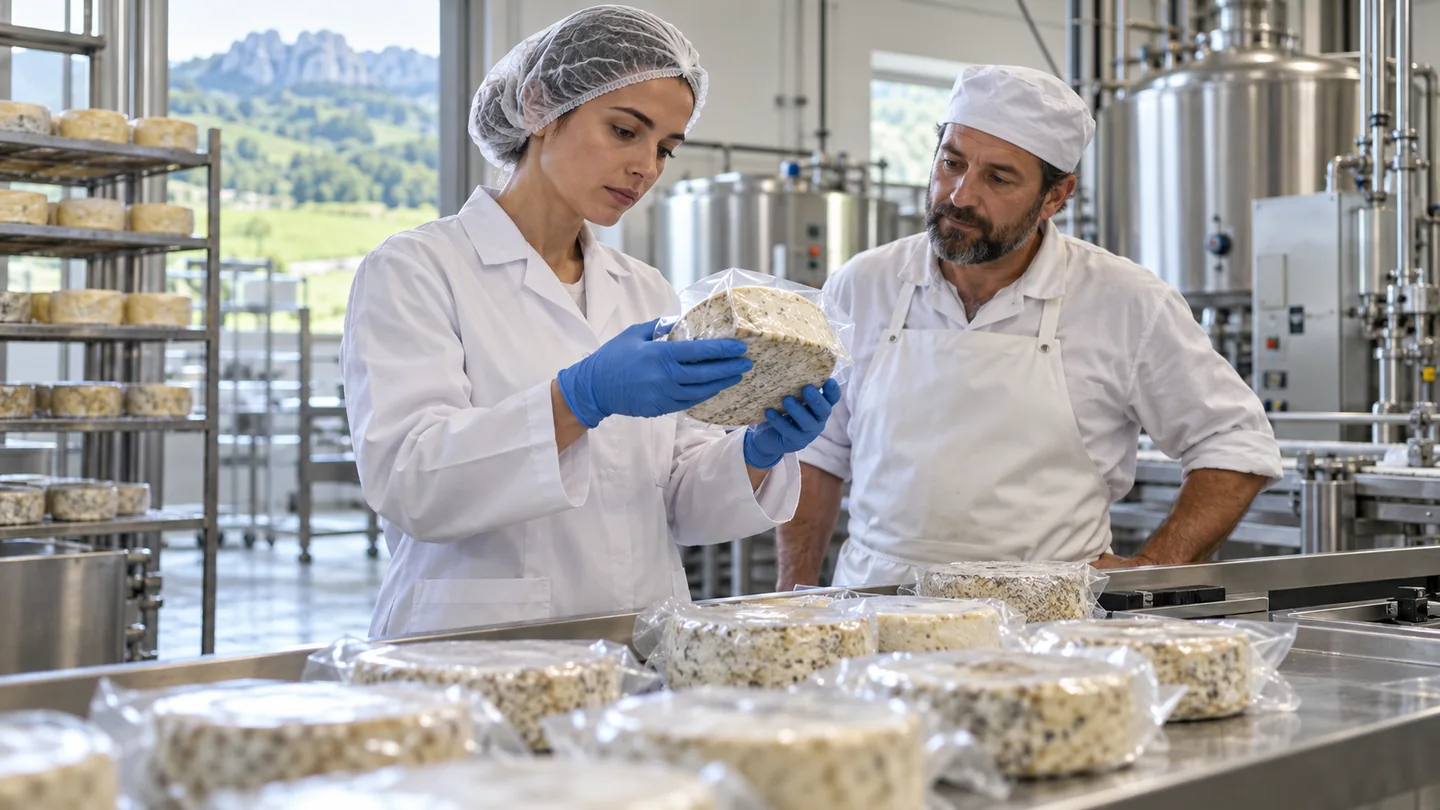
Una alerta sobre un alimento puede obligar a localizar lotes, detener entregas y coordinar actuaciones con distribuidores y autoridades. El impacto no se limita a una posible indemnización por daños a una persona. También puede haber costes de retirada, logística, análisis, reposición y pérdida de actividad.
El seguro debe estudiarse antes de una incidencia y junto al plan de seguridad alimentaria. No sustituye la trazabilidad, los controles del proceso ni las decisiones que correspondan a las autoridades y responsables de la empresa.
Primero, la obligación alimentaria
Los artículos 18 y 19 del Reglamento europeo 178/2002, también disponibles en su publicación en BOE/DOUE, regulan la trazabilidad y las actuaciones ante alimentos que no cumplen requisitos de seguridad. Según el supuesto, pueden ser necesarias la retirada, la información a autoridades y consumidores y la recuperación de productos ya suministrados.
No debe esperarse a una confirmación de cobertura del seguro para cumplir una obligación sanitaria. El plan debe identificar responsables de decisión, contactos y registros, coordinando a la vez la comunicación de la incidencia a la aseguradora.
Tres costes que no son lo mismo
Desliza la tabla para ver todas las columnas.
| Situación | Garantía que conviene examinar |
|---|---|
| Un producto causa un daño a un tercero | RC de producto y sus condiciones |
| Hay que retirar o recuperar un lote | Gastos de retirada o cobertura específica de contaminación |
| La crisis reduce la actividad | Pérdida de beneficios u otras extensiones, si se han contratado |
La RC de producto no debe darse por equivalente a un seguro de retirada. Como ejemplo de diseño especializado, AIG describe coberturas de contaminación de productos que pueden incorporar costes de retirada, reposición, consultoría y otras partidas. Es una referencia de producto, no una garantía de que todas se ofrezcan juntas o estén incluidas en cualquier póliza.
Define qué puede activar la cobertura
Pregunta si la garantía exige daño corporal, riesgo de daño, contaminación accidental, manipulación maliciosa u orden de autoridad. Comprueba qué tratamiento reciben errores de etiquetado, alérgenos, defectos de calidad o pérdida de frío: no deben agruparse bajo la palabra “retirada” sin leer sus condiciones.
Distingue además la decisión preventiva de la empresa del supuesto asegurado. Retirar por prudencia puede ser necesario o razonable y, aun así, requerir un análisis contractual específico para saber qué gastos son indemnizables.
Lotes, proveedores y territorios
Describe qué fabricas, importas, envasas o distribuyes, y bajo qué marcas. Detalla dónde se vende, incluidos canales online y exportación. Un ingrediente puede incorporarse a productos de varios clientes y multiplicar las actuaciones necesarias.
Revisa si se contemplan costes de terceros que retiren productos fabricados con tu componente y cómo se documenta la responsabilidad. Conserva contratos y acuerdos con proveedores, pero no presupongas que una cláusula contractual permitirá recuperar inmediatamente todos los gastos.
Límites que pueden cambiar el resultado
Pide capital por incidente, agregado anual, sublímites por partida y franquicias. Pregunta cómo se agrupan los lotes relacionados con una misma causa. Si existe pérdida de beneficios, aclara el desencadenante, el periodo, el cálculo y los gastos adicionales admitidos.
Prepara un ejemplo de tu propia cadena: un lote enviado a varios distribuidores, parte todavía en almacén y parte en manos de consumidores. No hace falta inventar una gran catástrofe; interesa comprobar qué debe localizarse, quién actúa y qué documentos permitirían acreditar los costes.
Un plan que pueda utilizarse
Mantén disponibles la trazabilidad, contactos, registros de producción y distribución y el procedimiento de comunicación. Define quién informa a la autoridad, a clientes y a la aseguradora. Comprueba si la póliza establece especialistas o autorizaciones para determinados gastos, sin retrasar las medidas legales de protección.
Realiza ejercicios internos con supuestos identificados y registra qué información falta. La preparación ayuda a reducir incertidumbre y a explicar el riesgo al contratar; no garantiza que una incidencia quede cubierta.
Revisión antes de ampliar el negocio
Una nueva línea, un país de venta o un cambio de fabricante puede alterar la exposición. Revisa el seguro con esos cambios, no solo al vencimiento. Entrega actividad, productos, mercados, proveedores críticos, plan de retirada y antecedentes para obtener una propuesta concreta.
Revisa tu caso con Wellinvest
Consulta a Wellinvest sobre RC de producto y retirada alimentaria. Para empezar, describe la actividad o situación y qué necesitas revisar. La propuesta debe concretar garantías, asegurados, límites y exclusiones; el nombre del seguro no basta para confirmar una cobertura.
Fuentes consultadas
- EUR-Lex: Reglamento 178/2002, consolidado 01/01/2026, artículos 18 y 19
- BOE/DOUE: publicación del Reglamento 178/2002, respaldo de artículos 18 y 19
- AIG España: contaminación de productos, ejemplo de garantías específicas
Revisión de fuentes: 27 de octubre de 2026.
Información general. Revisa las condiciones contractuales y tu situación antes de tomar decisiones.