
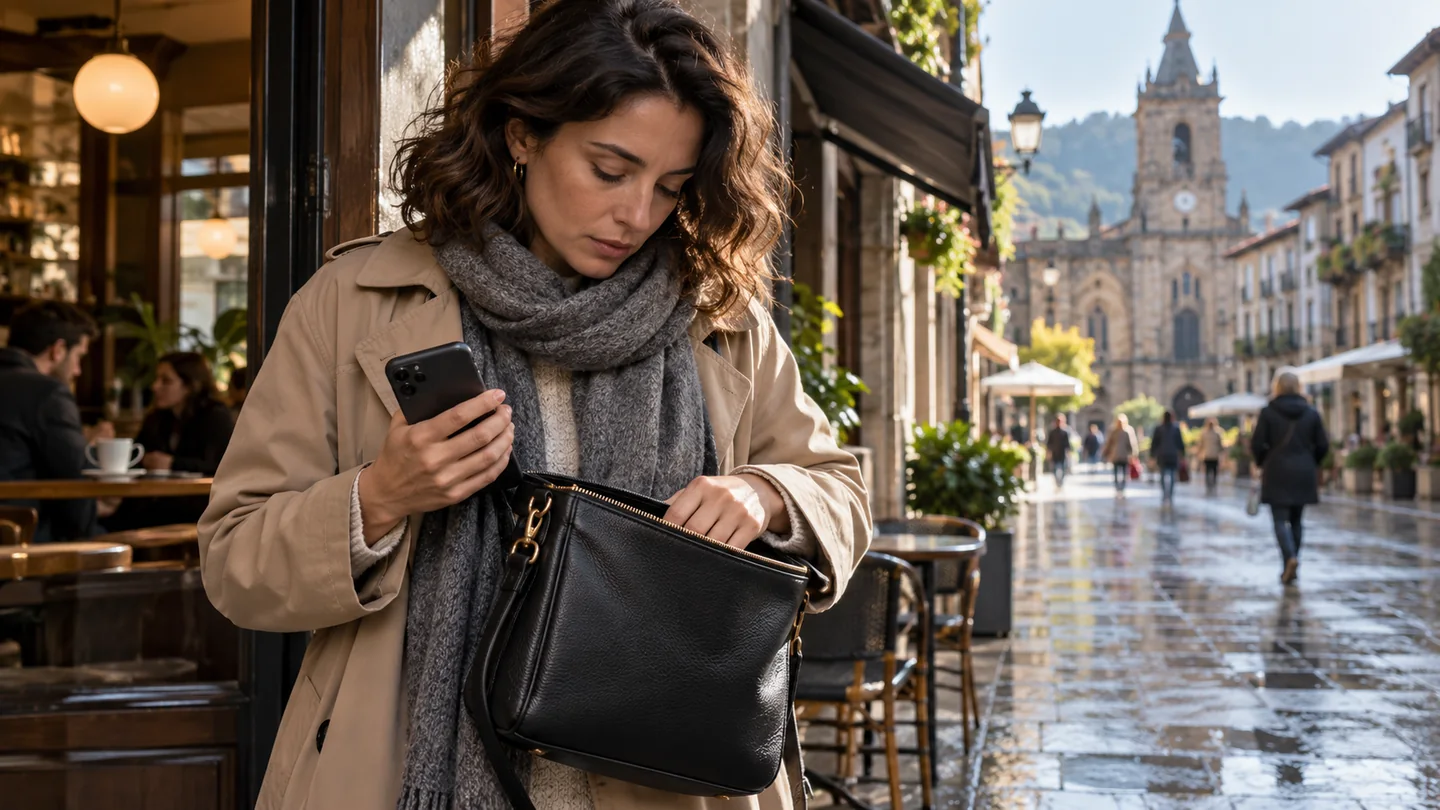
El móvil, el portátil o las gafas pueden estar asegurados como parte del contenido de la vivienda y, aun así, quedar fuera de cobertura cuando desaparecen en la calle. Algunas pólizas incluyen atraco fuera del hogar; otras lo ofrecen como garantía opcional o aplican límites específicos. La palabra «robo» usada en una conversación no basta para saber qué pagará el seguro.
Robo, hurto y extravío no son lo mismo
El Código Penal distingue el hurto —apoderarse de una cosa ajena sin voluntad de su dueño— del robo, que contempla fuerza en las cosas para acceder o abandonar el lugar, o violencia o intimidación sobre las personas en los supuestos legales. Un tirón del bolso o una amenaza pueden encajar en robo con violencia; que alguien saque el móvil de un bolsillo sin que lo notes se aproxima al hurto. Dejarlo olvidado en una mesa es extravío, no sustracción.
Esta diferencia penal ayuda a describir lo ocurrido, pero no sustituye la definición del contrato. La póliza puede emplear términos como «atraco», «expoliación» o «desposesión violenta» y exigir circunstancias concretas. Hay que leer condiciones generales, particulares y límites. Código Penal: artículos 234 y 237.
La cobertura fuera del hogar suele tener su propio límite
No des por hecho que el capital total de contenido se aplica a un siniestro en la calle. Comprueba, por separado:
- si la garantía está contratada y a qué personas de la unidad familiar alcanza;
- el territorio cubierto y si cambia durante viajes;
- el máximo por siniestro y los sublímites para dinero, joyas, móviles, ordenadores o bicicletas;
- si existe franquicia;
- cómo se valora el objeto: reposición, valor real o depreciado por antigüedad;
- si los objetos de especial valor deben declararse expresamente;
- qué exclusiones afectan a vehículos, equipaje, descuidos o bienes profesionales.
Un ordenador utilizado para trabajar puede no recibir el mismo tratamiento que un portátil de uso doméstico. También puede existir una cobertura específica del fabricante, de la tarjeta o de un seguro de dispositivos, pero tener varios contratos no permite cobrar más que el daño efectivamente sufrido.
Ejemplo hipotético: mismo móvil, tres resultados posibles
Imagina un teléfono valorado en 700 euros. En el primer caso, una persona amenaza al propietario y se lo lleva; en el segundo, desaparece de un bolsillo sin que perciba nada; en el tercero, se queda olvidado en un taxi.
Aunque el objeto sea el mismo, el mecanismo es distinto. Una póliza que cubra atraco fuera del hogar podría estudiar el primer caso, excluir el hurto del segundo y rechazar el extravío del tercero. Incluso en el supuesto cubierto, el sublímite para móviles, la franquicia y el criterio de valoración pueden reducir la prestación. Es solo un ejemplo: manda la póliza concreta y la prueba del hecho.
Qué hacer después de una sustracción
Prioriza tu seguridad y presenta denuncia con una descripción fiel, sin exagerar violencia o fuerza que no existieron. Bloquea tarjetas y líneas, cambia credenciales si el dispositivo podía dar acceso a cuentas y conserva factura, número de serie, fotografías o cualquier prueba de propiedad y valor.
Comunica el siniestro al asegurador cuanto antes. El artículo 16 de la Ley de Contrato de Seguro fija un máximo general de siete días desde que se conoce, salvo que la póliza conceda más tiempo, y exige facilitar información sobre circunstancias y consecuencias. Ley de Contrato de Seguro: artículo 16.
Protege cuanto antes tus cuentas y el dispositivo siguiendo las indicaciones del proveedor y de la policía: bloqueo de línea, cambio de credenciales y herramientas de bloqueo o borrado remoto cuando procedan. Las recomendaciones policiales sobre móviles sustraídos explican estas medidas. No te expongas intentando recuperarlo por tu cuenta.
Para revisar el contenido de la vivienda, consulta también cómo distinguir valor y capital asegurado.
Tres preguntas antes de renovar
Pregunta literalmente: «¿Qué cubre fuera de casa, en qué supuestos y con qué sublímite?». Después confirma si hurto, extravío y daños accidentales están incluidos o excluidos. Por último, compara el coste de ampliar la póliza con el valor depreciado de lo que realmente llevas contigo.
Consulta con Wellinvest qué protege tu póliza fuera de casa. Para el primer contacto indica solo el tipo de objeto y de consulta; no envíes denuncias, facturas, números de serie ni datos personales.
Fuentes consultadas
- BOE: Código Penal, arts. 234 y 237
- BOE: Ley de Contrato de Seguro, comunicación e indemnización de daños
- Mossos d’Esquadra: medidas tras robo o pérdida de un móvil
Revisión de fuentes: 27 de octubre de 2026.
Información general. Revisa las condiciones contractuales y tu situación antes de tomar decisiones.


