El seguro obligatorio de responsabilidad civil sigue siendo la base para circular con un coche eléctrico o híbrido enchufable. La DGT recuerda la obligación de aseguramiento del vehículo. Sin embargo, contratar solo por precio puede dejar sin responder las preguntas más caras: ¿qué ocurre si se daña la batería de tracción, roban el cable o el vehículo se queda sin carga lejos de un punto compatible?
No existe una respuesta universal. Algunas aseguradoras ofrecen garantías específicas y otras integran estos riesgos dentro de daños propios, robo o asistencia. La prestación real depende de la modalidad, los límites y las exclusiones que figuren en la póliza.
1. Batería: propiedad, daño y valoración
Primero confirma si la batería es tuya, está alquilada o pertenece a un contrato de renting. Después pregunta qué hechos están cubiertos: colisión, incendio, robo, daños eléctricos o entrada accidental de agua. Una garantía anunciada como «batería cubierta» no significa necesariamente que incluya avería interna, degradación por uso o defecto de fabricación.
Revisa también cómo se valora. La indemnización puede depender del valor a nuevo, valor venal, valor de mercado, antigüedad o depreciación pactada. La Ley de Contrato de Seguro vincula la prestación al riesgo descrito y a los límites contratados, no al nombre comercial de la póliza. BOE: Ley 50/1980, de Contrato de Seguro.
2. Cable, cargador portátil y punto fijo
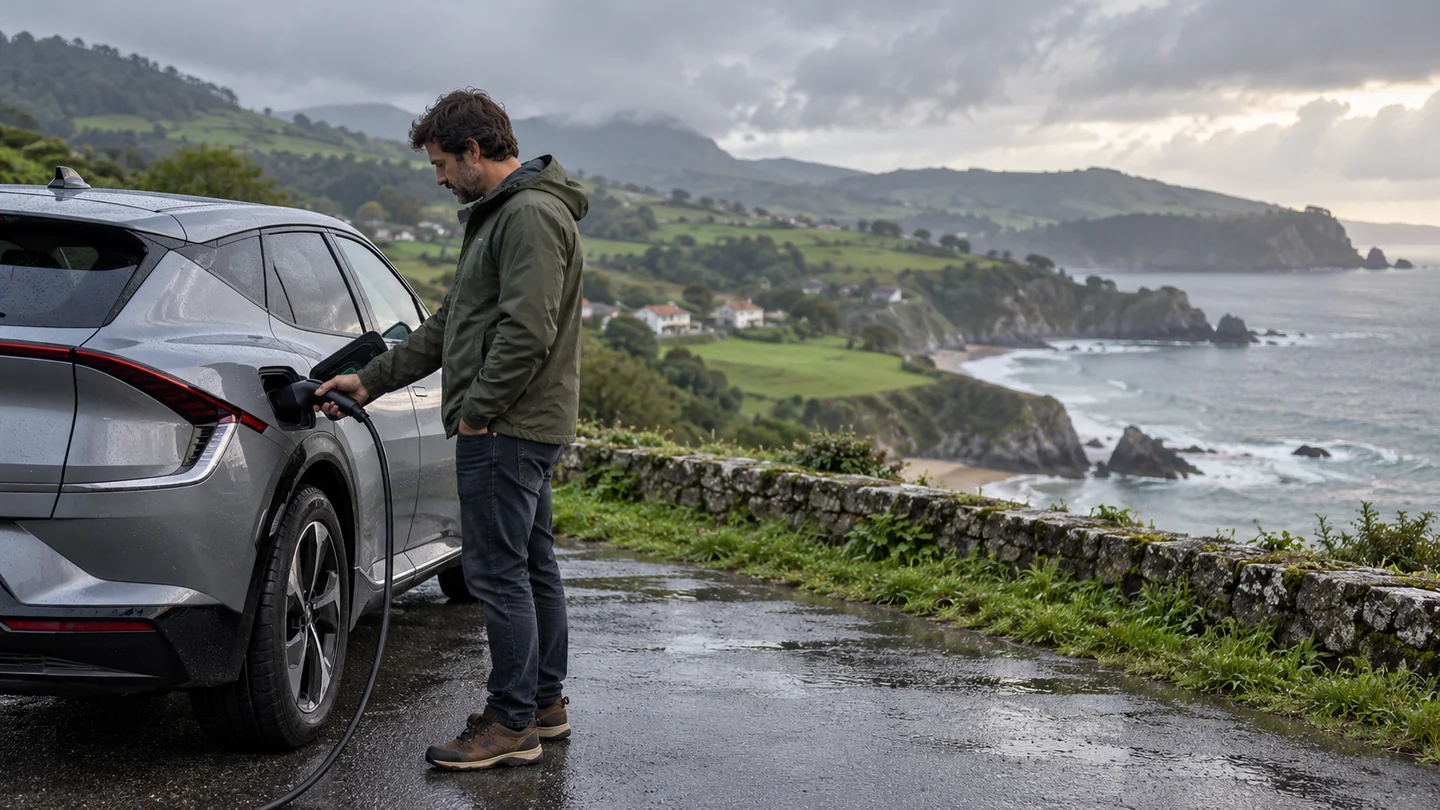
El cable transportado en el vehículo puede tratarse como accesorio, equipaje o elemento específico. Comprueba robo, incendio, daños accidentales y lugar de cobertura: dentro del coche, conectado en vía pública o guardado en casa.
El cargador fijo o wallbox merece una pregunta separada. Puede aparecer en una extensión del seguro de auto, pero también formar parte del continente o de una instalación asegurada por hogar o comunidad. Evita pagar dos veces por el mismo riesgo y, sobre todo, evita asumir que una póliza lo cubre porque la otra existe. Direct Seguros, por ejemplo, publica una cobertura opcional para robo del cable, daños a la estación doméstica y traslado por falta de carga; es una condición comercial concreta, no una regla del mercado ni una afirmación de que Wellinvest comercialice ese producto. Condiciones explicadas por Direct Seguros.
3. Asistencia por descarga y remolque adecuado
Pregunta si la asistencia opera desde el kilómetro cero, si una batería descargada se considera incidencia y adónde trasladan el vehículo. «Punto más cercano» no siempre equivale a un cargador disponible, compatible o operativo.
En Asturias, una ruta por zonas rurales o de montaña puede exigir más planificación que un trayecto urbano. Revisa ámbito territorial, número de asistencias, límites de distancia y si el proveedor dispone de medios adecuados para remolcar un vehículo eléctrico sin dañarlo.
4. Daños propios, incendio y taller
Comprueba si los daños a bajos, batería y conectores están incluidos cuando existe impacto, entrada de agua o incendio, qué franquicia se aplica y qué entidad debe tramitar el siniestro según su causa. No toda entrada de agua tiene el mismo tratamiento asegurador. Diferencia un siniestro externo de una avería mecánica o del deterioro progresivo y busca expresamente cómo trata la póliza cada supuesto.
Pregunta si existe libre elección de taller, si hay red especializada, cómo se gestiona el diagnóstico de la batería y si el vehículo de sustitución, cuando se contrata, tiene limitaciones. MAPFRE publica garantías para batería, cable y asistencia; Mutua explica cómo pueden variar según el contrato. Sus alcances no deben trasladarse a otra compañía ni a todas sus modalidades. MAPFRE: seguro para coches eléctricos, Mutua: cobertura para vehículos electrificados.
Ejemplo hipotético
Un conductor sufre un golpe en los bajos. El coche sigue circulando, pero el taller detecta daños en la carcasa de la batería. Antes de autorizar una reparación costosa conviene comunicar el siniestro, conservar fotografías y solicitar un diagnóstico que separe daño por impacto, avería interna y degradación previa. El ejemplo no anticipa cobertura ni indemnización.
Lista de revisión antes de contratar
- Titularidad y valor de la batería.
- Daños, robo, incendio y exclusiones por avería o desgaste.
- Cable y cargador portátil en casa y en vía pública.
- Punto de carga fijo y posible coordinación con hogar o comunidad.
- Asistencia por descarga, kilómetro cero y destino del remolque.
- Daños en bajos, agua y franquicia.
- Taller especializado y vehículo de sustitución.
- Ámbito territorial si viajas fuera de España.
Consulta a Wellinvest por WhatsApp sobre seguro de coche eléctrico. Para el primer contacto indica solo el tipo de vehículo y la duda principal; no envíes DNI, permiso de circulación ni pólizas completas.
Amplía la revisión en nuestra página de seguros de auto.
Fuentes consultadas
- BOE — Ley 50/1980, de Contrato de Seguro
- DGT — Vehículo y conductor: documentación y seguro obligatorio
- Direct Seguros — Cobertura opcional Eco-kit
- MAPFRE — Seguros para coches eléctricos e híbridos enchufables
- Mutua Madrileña — Particularidades del seguro de coche eléctrico
Revisión de fuentes: 27 de octubre de 2026.
Información general. Revisa las condiciones contractuales y tu situación antes de tomar decisiones.