Describe lo que ocurre de verdad
Restaurante, bar, alojamiento, catering y reparto no son actividades idénticas. Incluye servicios complementarios, eventos y espacios exteriores cuando formen parte del negocio. Comprueba que las personas, horarios y ubicaciones relevantes se corresponden con la descripción aceptada en la póliza.
Identifica las instalaciones críticas
Cámaras, equipos eléctricos, extracción y sistemas de agua pueden ser esenciales para continuar. Revisa daños materiales, averías y deterioro de mercancías con sus causas y límites. Una cobertura para reparar un equipo no implica necesariamente indemnizar alimentos estropeados o ingresos perdidos.
Estudia la responsabilidad
Pregunta por daños a clientes, alimentos suministrados, bienes bajo custodia y actuación del personal según tu operativa. Revisa límites por víctima y por siniestro. No presupongas que una garantía genérica de responsabilidad civil incorpora todas las extensiones útiles para tu establecimiento.
Piensa en la temporada
Un cierre breve en un periodo de alta actividad puede tener un impacto diferente al de otro momento. Revisa los datos económicos utilizados para asegurar la pérdida de beneficios y cuánto tardarías en reabrir. Mantener registros de mantenimiento y trazabilidad ayuda también a organizar la prevención y la respuesta.
LLEVADO A LA PRÁCTICA
Ejemplo ilustrativo: una avería afecta a una cámara frigorífica antes de un fin de semana de alta ocupación. Equipo, existencias, continuidad y posibles responsabilidades son cuestiones distintas que conviene revisar juntas.
Revisión ampliada el 27 de octubre de 2026
Inventario, frío y responsabilidades de la hostelería
Un inventario separado por propietario y por función
En un local alquilado, anota quién pagó y quién conserva la propiedad de barra, extracción, instalación eléctrica, cocina y obras de adaptación. La póliza del propietario no permite deducir qué mejoras del arrendatario están protegidas. Contrato de alquiler, facturas e inventario ayudan a distribuir bienes y responsabilidades.
Incluye hornos, freidoras, cafetera, cámaras, climatización, mobiliario, vajilla y TPV. Separa existencias corrientes del máximo razonable de una campaña. Si declaras 20.000 euros de mobiliario pero omites una cocina de 18.000 y género de 7.000, el inventario ilustrativo suma 45.000: el capital de 20.000 no representa ese conjunto. La consecuencia aseguradora depende de la valoración pactada y de si procede la regla proporcional; no se resuelve pagando cualquier prima más alta.
Una cámara, tres pérdidas que se analizan por separado
Desliza la tabla para ver todas las columnas.
| Consecuencia | Garantía y condiciones que hay que comprobar |
|---|---|
| Compresor o equipo averiado | Avería interna, daños eléctricos, antigüedad, mantenimiento y franquicia |
| Alimentos deteriorados | Bienes refrigerados, causa admitida, duración del fallo y límite de existencias |
| Servicio interrumpido | Pérdida de beneficios, hecho desencadenante, espera y periodo máximo |
La documentación comercial de Fidelidade muestra estas garantías como conceptos diferenciados. Sirve para formular preguntas, sin atribuir sus prestaciones a todas las pólizas.
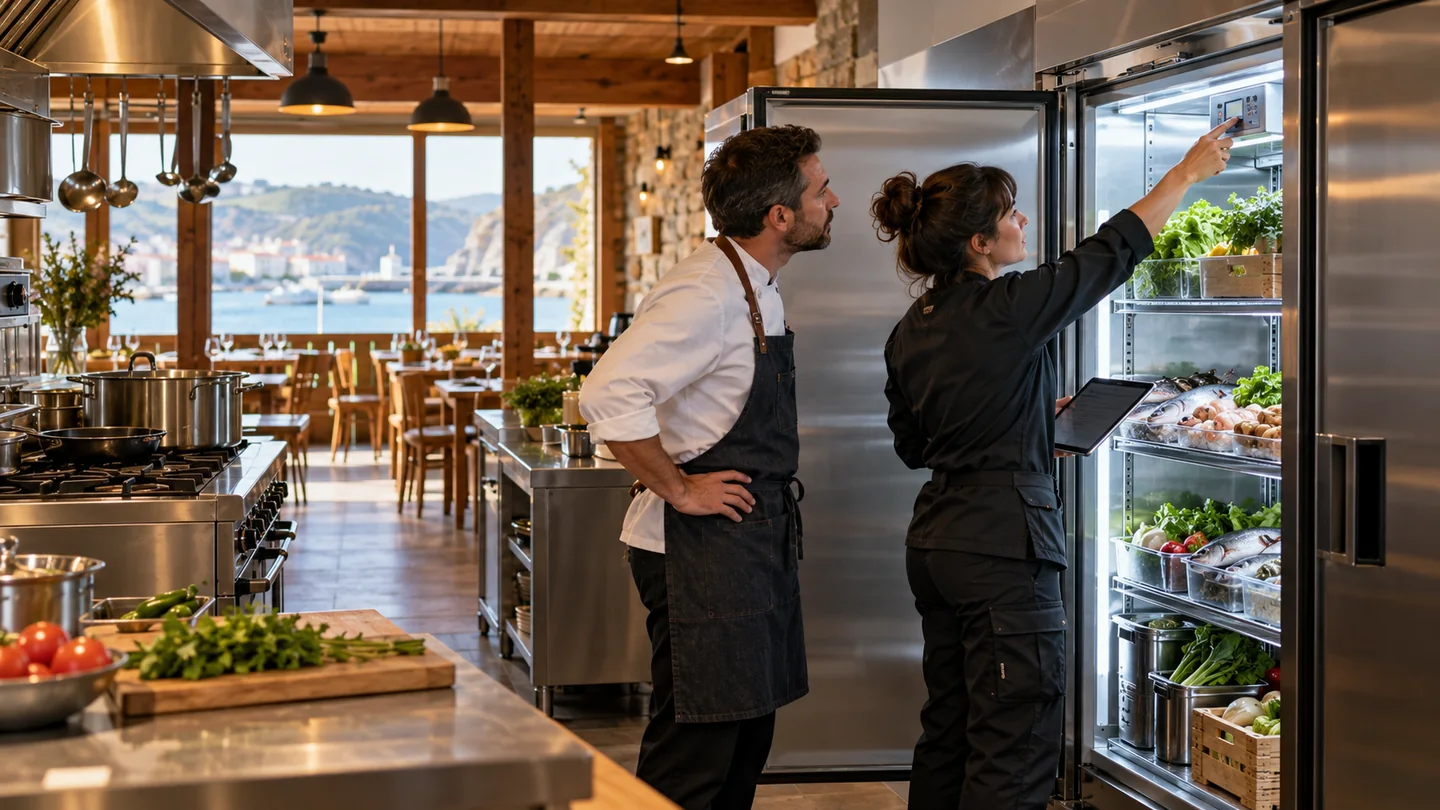
Ejemplo hipotético: un restaurante conserva género valorado en 4.000 euros y la reparación del compresor cuesta 1.300. Debe comprobar por separado ambos daños y la eventual interrupción. Guarda inventarios, facturas, temperaturas e informe técnico; documenta la retirada segura de alimentos sin poner en riesgo a consumidores por esperar una peritación.
De la mesa al reparto: una matriz de responsabilidad
Desliza la tabla para ver todas las columnas.
| Actividad o persona | Qué debe describir la revisión |
|---|---|
| Clientes en el local | Daños por explotación, instalaciones y condiciones del servicio |
| Alimentos y bebidas servidos | Alcance de RC de productos, intoxicación y límites por víctima |
| Terraza y elementos exteriores | Superficie, mobiliario, toldos, ubicación y actividad autorizada |
| Catering, eventos o reparto | Trabajo fuera del local, vehículos y participación de terceros |
| Empleados | RC patronal y, separadamente, accidentes exigidos por el convenio aplicable |
| Guardarropa u otros bienes confiados | Custodia, exclusiones, pruebas y sublímites específicos |
No todas las reclamaciones implican responsabilidad ni cualquier responsabilidad está asegurada. La póliza debe precisar también defensa, fianzas, franquicias y agregados. La RC patronal y los accidentes de convenio cumplen funciones diferentes.
Higiene, cobros y continuidad tienen responsables distintos
El seguro no sustituye la seguridad alimentaria. La AESAN recuerda el papel de buenas prácticas, procedimientos basados en APPCC y formación del personal. Conserva registros adecuados al negocio, mantenimiento y trazabilidad; una supuesta indemnización no justifica servir un alimento inseguro.
Reservas, pedidos, plataformas y cobros dependen de sistemas y accesos. Revisa copias, permisos y cómo responder a un fraude de proveedor. Si se contrata protección ciber, pregunta qué servicios y pérdidas contempla, sin confundirla con el multirriesgo de daños.
Antes de renovar, describe cambios de actividad, terraza, horario, empleados, reparto y stock. Para el cierre, la Ley de Contrato de Seguro remite a los acontecimientos pactados: no cualquier caída de ventas o cierre administrativo activa lucro cesante.
Fuentes de esta ampliación
- Fidelidade — Garantías para bares y restaurantes · Comprobada el 27 de octubre de 2026.
- AESAN — Higiene, APPCC y formación de manipuladores · Comprobada el 27 de octubre de 2026.
- BOE — Ley de Contrato de Seguro · Comprobada el 27 de octubre de 2026.
Tu lista de revisión
Marca lo que ya has revisado. Las marcas solo duran mientras mantengas abierta esta página.
Contenido informativo general. Los ejemplos son ilustrativos; la cobertura y la aceptación dependen de la póliza y de las circunstancias. Revisa tu caso antes de decidir.