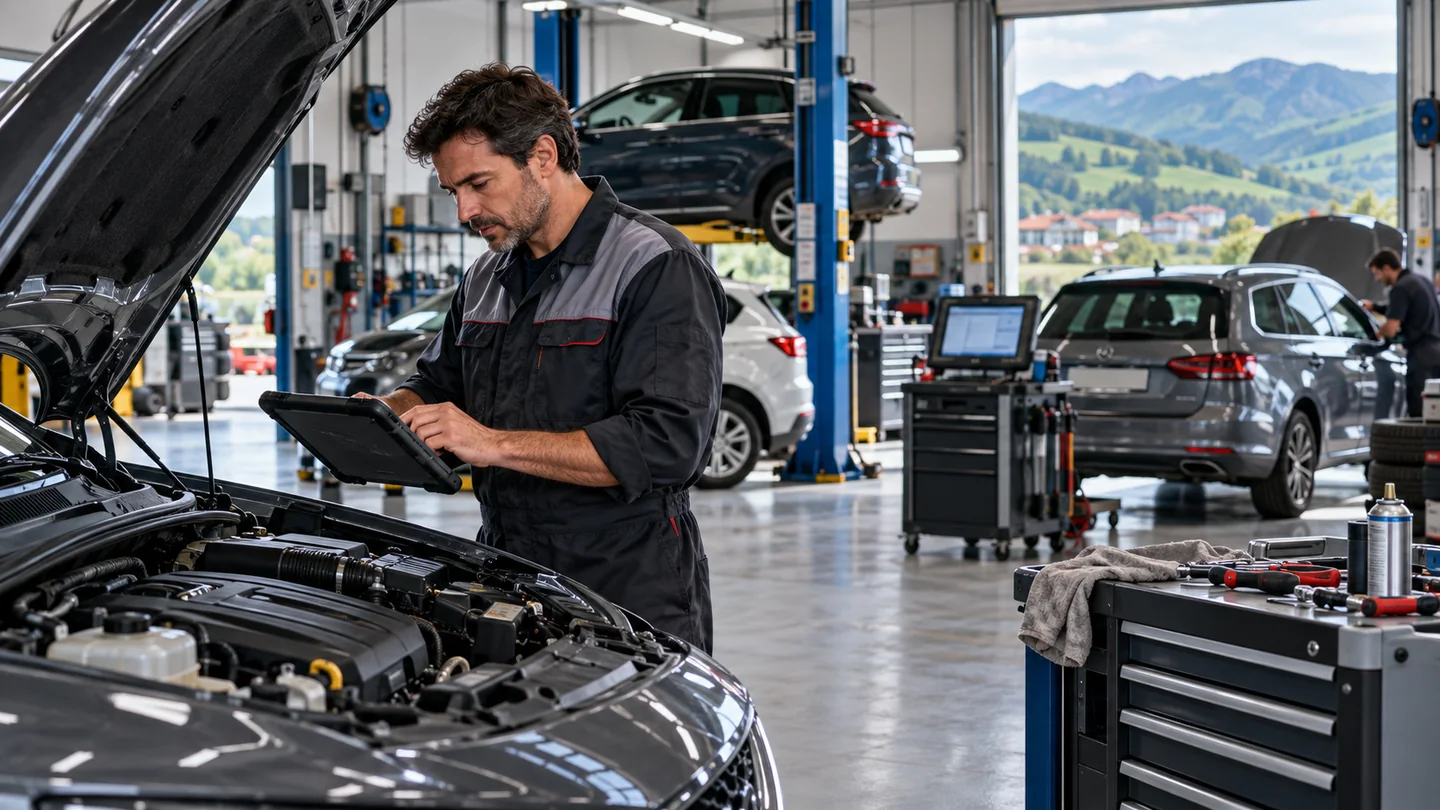
Cuando un cliente deja el coche en el taller, no solo entrega un trabajo: también confía un bien que puede permanecer varios días bajo custodia. Los daños durante una reparación, un incendio nocturno o una incidencia en una prueba de carretera necesitan análisis diferentes.
La revisión del seguro debe seguir ese recorrido. No basta con conocer el capital del local ni con suponer que la póliza del propietario resolverá cualquier problema.
Empieza por una recepción documentada
El Real Decreto 1457/1986 regula, entre otros aspectos, el presupuesto y el resguardo de depósito del vehículo. Esa documentación ayuda a identificar qué se entrega, para qué y qué trabajos se autorizan.
Añade un procedimiento de fotografías y anotación de daños visibles, llaves y accesorios recibidos. Guarda la aceptación del presupuesto y las ampliaciones autorizadas. No convierte al taller en responsable de cualquier deterioro que aparezca después, pero permite reconstruir los hechos si existe una discrepancia.
Separa las situaciones que pueden producir daños
Desliza la tabla para ver todas las columnas.
| Momento | Revisión que conviene pedir |
|---|---|
| Aparcado en el recinto | Vehículos confiados, robo, incendio y condiciones de custodia |
| Durante la reparación | Daño al propio vehículo sobre el que se trabaja y exclusiones específicas |
| Movimiento dentro del taller | Maniobras, personal autorizado y alcance de la responsabilidad |
| Prueba o traslado por carretera | Conductores, finalidad, recorrido y coordinación con seguros de circulación |
| Después de la entrega | RC de trabajos terminados y daño causado por una reparación defectuosa |
| Vehículo de cortesía | Uso declarado, conductores y póliza propia correspondiente |
Pregunta si cada exposición está incluida y en qué apartado. “Bienes confiados” puede estar sujeto a límites o exclusiones que no coincidan con los de responsabilidad general del negocio.
Calcula la acumulación real de vehículos
Anota cuántos coches pueden permanecer a la vez y el valor de los de mayor importe. Un único incendio puede afectar a varias unidades. Por eso interesa conocer tanto el límite por vehículo como el máximo por siniestro y periodo, además de las franquicias.
Describe dónde quedan durante la noche, quién custodia las llaves y si hay vehículos en aparcamientos exteriores o instalaciones de un colaborador. Si cambian los sistemas de seguridad o las ubicaciones, revisa la comunicación exigida por el contrato.
Pruebas y traslados necesitan una respuesta expresa
Pruebas, traslados y maniobras pueden entrar en el ámbito de circulación: no depende solo de estar en una vía pública. La Ley 5/2025 recoge una definición vinculada al uso como medio de transporte, con independencia del terreno y de si el vehículo está parado o en movimiento. Comprueba conductor, autorización y uso, además de los seguros aplicables.
Pide a la aseguradora que explique la relación entre la garantía de probadores o equivalente, los daños del coche confiado y la responsabilidad frente a terceros. No presupongas que una extensión de RC sustituye al seguro obligatorio de circulación ni que cubre cualquier desplazamiento personal de un empleado.
Trabajo defectuoso y daño consecuencial
Imagina que una reparación debe repetirse porque no quedó correctamente ejecutada. El coste de rehacer el propio trabajo puede recibir un tratamiento distinto del daño posterior que ese defecto haya causado a otro componente o a un tercero.
Revisa garantías de reparación y responsabilidad contractual separadamente de la cobertura de trabajos terminados. El Real Decreto de talleres contempla obligaciones frente al usuario; el seguro no elimina esas obligaciones ni asegura necesariamente todos los costes comerciales de atenderlas.
El resto del negocio también debe encajar
Incluye en la revisión elevadores, diagnosis, herramientas, existencias y equipos alquilados. Si atiendes vehículos eléctricos, declara los trabajos reales, los equipos y el almacenamiento de baterías cuando proceda. No asumas que una actividad añadida queda comprendida porque se realiza en el mismo local.
Con empleados, diferencia RC patronal y accidentes de convenio; para las máquinas, revisa daños y avería según la propuesta. Estas garantías protegen intereses distintos de los vehículos de clientes y deben dimensionarse sin duplicar capitales automáticamente.
Antes de renovar
Reúne actividad detallada, facturación, personal, máximo de vehículos, ubicaciones, pruebas, colaboraciones y antecedentes. Solicita un resumen por escenario, no solo una prima anual. Si aparece una reclamación, documenta la incidencia y comunícala conforme a la póliza antes de asumir compromisos indemnizatorios.
Revisa tu caso con Wellinvest
Consulta a Wellinvest sobre el seguro de tu taller. Para empezar, describe la actividad o situación y qué necesitas revisar. La propuesta debe concretar garantías, asegurados, límites y exclusiones; el nombre del seguro no basta para confirmar una cobertura.
Fuentes consultadas
- BOE: Real Decreto 1457/1986, actividad de talleres y derechos del usuario
- BOE: Ley 5/2025, modificación del ámbito del seguro de circulación
Revisión de fuentes: 27 de octubre de 2026.
Información general. Revisa las condiciones contractuales y tu situación antes de tomar decisiones.