Reparar una fachada, renovar una cubierta o instalar un ascensor en un edificio habitado reúne riesgos distintos: los trabajos nuevos, el inmueble existente, los vecinos, los operarios y las empresas que intervienen. La revisión del seguro debe empezar por ese mapa, antes de comparar primas.
Un seguro de todo riesgo construcción, habitualmente llamado TRC, puede proteger los daños materiales de la obra en los términos contratados. Pero el nombre no significa que cubra cualquier hecho ni todos los bienes presentes en el edificio.
Separa la obra de lo que ya existía
La nota informativa de TRC de AXA, como ejemplo de producto concreto, distingue las obras aseguradas de garantías opcionales como bienes preexistentes, maquinaria y responsabilidad civil. Esta distinción debe comprobarse en cada propuesta: no convierte esas extensiones en coberturas automáticas del mercado.
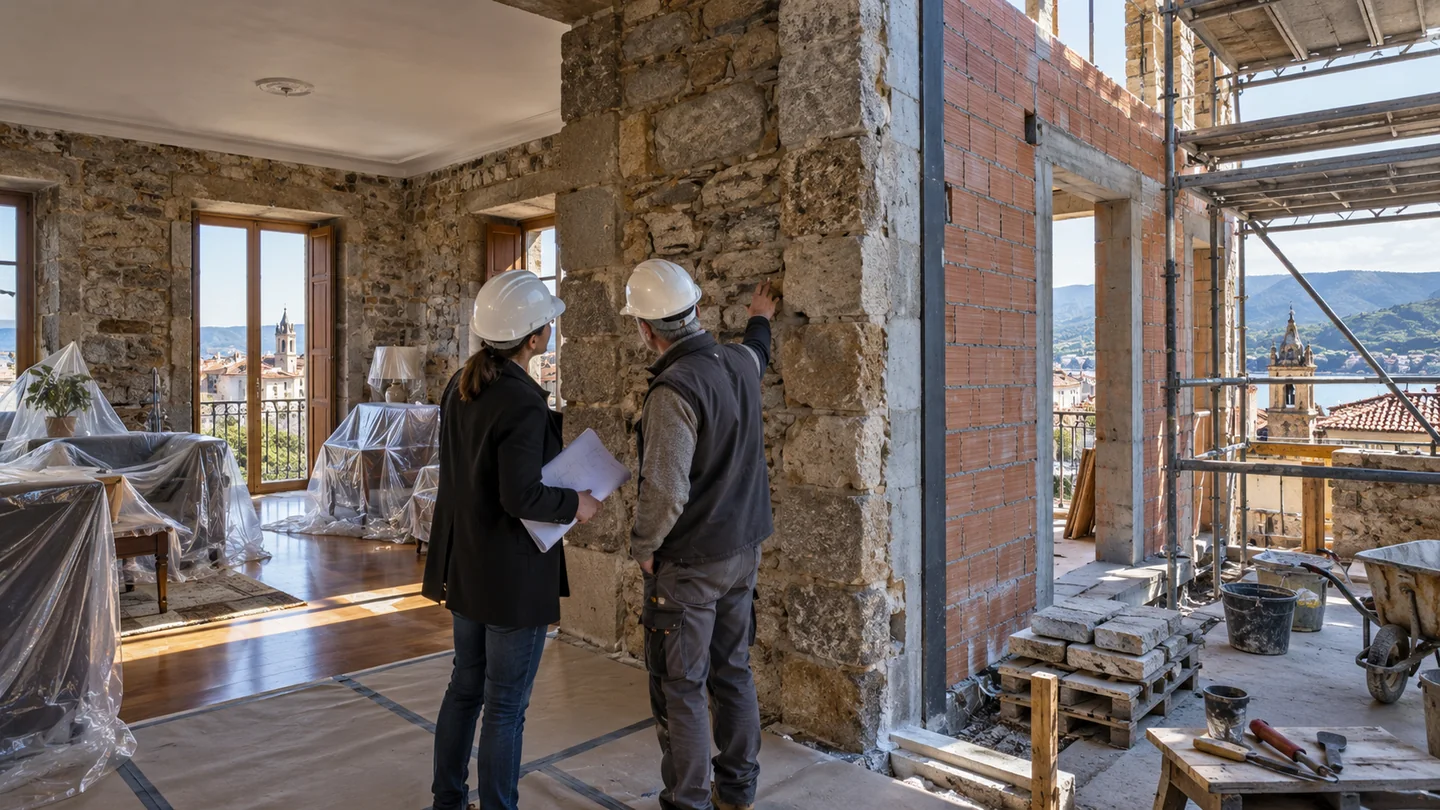
Imagina una rehabilitación de cubierta en un bloque ocupado. Una entrada accidental de agua puede afectar a los materiales recién colocados, al techo de una vivienda y a los muebles de un vecino. Conviene preguntar por cada daño por separado, identificando propiedad, causa y garantía aplicable.
Desliza la tabla para ver todas las columnas.
| Interés expuesto | Qué debería revisarse |
|---|---|
| Trabajos y materiales de la obra | Presupuesto declarado, partidas, ubicación y periodo asegurado |
| Edificio preexistente | Inclusión expresa, valoración, límites y daños excluidos |
| Viviendas y bienes de vecinos | Tratamiento como bienes propios, preexistentes o de terceros según el caso |
| Daños a terceros | RC, responsabilidad cruzada y relación entre los participantes |
| Equipos, grúas y maquinaria | Propiedad o alquiler, daños, movimientos y coberturas específicas |
| Trabajadores | RC patronal y seguro de accidentes exigible por el convenio aplicable |
Identifica quién contrata y quién queda asegurado
Promotor, comunidad, constructor principal, subcontratas y técnicos no desempeñan la misma función. Pide una relación de personas y empresas aseguradas y comprueba cómo se tratan las reclamaciones entre ellas. Ser subcontratista de una obra no acredita por sí solo estar incluido en todas sus pólizas.
Si intervienen arquitectos, arquitectos técnicos o ingenieros, revisa su responsabilidad profesional separadamente. La RC de explotación del constructor y los daños materiales de la obra no deben utilizarse como una respuesta genérica a un posible error técnico. La Ley de Ordenación de la Edificación diferencia los agentes y sus responsabilidades cuando la actuación está dentro de su ámbito.
Comprueba el alcance antes de empezar
Entrega memoria de trabajos, presupuesto, fechas, fases, ocupación y datos de la estructura. Describe excavaciones, trabajos en caliente, retirada de impermeabilización, apuntalamientos y medios de elevación si existen. No los reduzcas a una etiqueta como “pequeña reforma”.
Revisa también las condiciones sobre protección frente a lluvia, cerramientos, vigilancia y almacenamiento. Las medidas deben ser realizables durante la obra y conocidas por quienes las ejecutan. Guarda fotografías del estado previo y documenta las incidencias: ayudan a distinguir un daño nuevo de un deterioro anterior.
Plazos, franquicias y límites que importan
Confirma cuándo comienza la cobertura y qué ocurre con pruebas, recepción parcial, paralización, ampliación del plazo y mantenimiento posterior. Si cambia el presupuesto o el proyecto, comunica la modificación para que se valore su efecto en el seguro.
Pide los límites por siniestro y acumulados, los sublímites de preexistentes y las franquicias por causa. Un capital suficiente para ejecutar la obra puede ser insuficiente para el edificio contiguo o para varios daños simultáneos. Evita sumar coberturas de pólizas distintas sin comprobar sus condiciones de concurrencia.
TRC y garantías posteriores no son equivalentes
La protección durante los trabajos no sustituye automáticamente las garantías por defectos posteriores. El artículo 19 y la disposición adicional segunda de la LOE regulan garantías de daños de la edificación y su exigibilidad. No toda reforma exige el mismo esquema: hay que examinar uso, alcance, proyecto y supuestos legales.
Antes de firmar, solicita una propuesta que relacione cada riesgo con su póliza y responsable. Para la parte laboral puedes ampliar la comparación en nuestra guía de RC patronal y accidentes de convenio. La seguridad de la obra y las obligaciones preventivas siguen siendo necesarias aunque haya seguro.
Revisa tu caso con Wellinvest
Consulta a Wellinvest sobre los seguros de una rehabilitación. Para empezar, describe la actividad o situación y qué necesitas revisar. La propuesta debe concretar garantías, asegurados, límites y exclusiones; el nombre del seguro no basta para confirmar una cobertura.
Fuentes consultadas
- AXA: nota informativa de Todo Riesgo Construcción, ejemplo contractual
- BOE: Ley de Ordenación de la Edificación, agentes y garantías
Revisión de fuentes: 27 de octubre de 2026.
Información general. Revisa las condiciones contractuales y tu situación antes de tomar decisiones.