
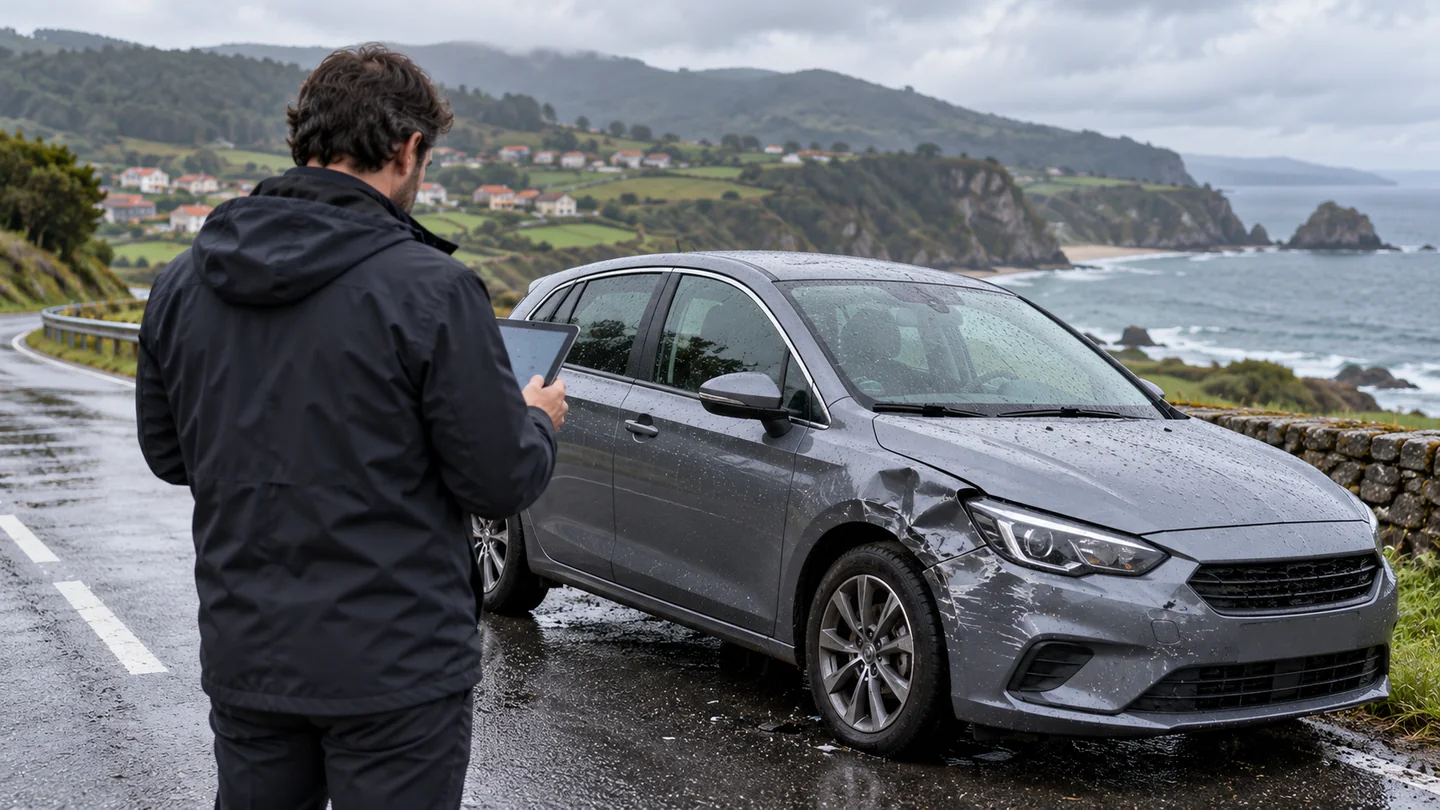
Después de un accidente, recibir una oferta por “siniestro total” puede generar más dudas que respuestas. Antes de aceptarla o rechazarla, separa tres cuestiones: qué daños se reclaman, qué criterio de valoración se ha utilizado y qué vía de indemnización corresponde al caso.
No es igual reclamar daños propios cubiertos por tu póliza que exigir responsabilidad a quien causó el accidente. Tampoco conviene confundir la decisión económica de indemnizar con una afirmación técnica sobre la posibilidad de reparar con seguridad.
Primero identifica de dónde nace la reclamación
En daños propios, hay que revisar la garantía contratada, su ámbito y el criterio pactado para pérdida total. En una reclamación frente al responsable del accidente, el fundamento y la valoración del perjuicio pueden ser diferentes.
La memoria del Servicio de Reclamaciones de la DGSFP trata por separado estos dos supuestos. También recuerda que las cláusulas limitativas deben cumplir los requisitos legales. No conviene trasladar un porcentaje encontrado en internet a cualquier póliza ni dar por válido un criterio sin examinar su redacción y aceptación.
Qué significan los valores que aparecen en la oferta
Expresiones como valor venal, valor de mercado, valor de nuevo o valor mejorado necesitan una definición concreta en el contrato o informe. No las consideres intercambiables. Pide que se indique qué referencia se ha aplicado y a qué fecha.
Desliza la tabla para ver todas las columnas.
| Documento o dato | Para qué sirve |
|---|---|
| Condiciones particulares y generales | Identificar garantía, valoración, franquicia y límites |
| Presupuesto de reparación desglosado | Conocer operaciones, piezas y coste estimado |
| Informe de valoración | Revisar vehículo utilizado como referencia, versión y características |
| Propuesta de indemnización | Entender base, descuentos y cantidad final |
| Tratamiento de los restos | Saber quién los conserva y cómo influye su importe |
La Ley de Contrato de Seguro, artículo 26, vincula la valoración del daño al interés asegurado inmediatamente anterior al siniestro y excluye el enriquecimiento injusto. Eso no sustituye la lectura de las garantías y valoraciones pactadas ni resuelve por sí solo una discrepancia concreta.
Revisa los datos antes de discutir la cifra
Comprueba matrícula, modelo, acabado, equipamiento, fecha de primera matriculación y datos relevantes del estado previo. Reúne facturas o documentación que ayuden a acreditar lo que alegas. Un anuncio de un vehículo parecido puede orientar, pero no demuestra por sí solo que sea comparable ni cuál fue su precio final de venta.
Solicita por escrito el desglose de la oferta. Si se descuentan franquicia, restos u otros conceptos, pide la razón y cuantía de cada uno. Antes de autorizar una retirada o transmisión del vehículo, aclara quién conservará los restos y qué documentación se firmará.
Ejemplo: dos ofertas con el mismo titular
Imagina dos propuestas que anuncian “5.000 euros de valoración”. Una prevé entregar esa cantidad y que la entidad gestione los restos; la otra descuenta 800 euros porque el propietario los conserva. Las consecuencias económicas no son iguales.
Es un ejemplo inventado para mostrar por qué importa el desglose; no establece qué descuento procede ni qué valor debe tener tu coche. Pide la explicación completa antes de comparar las cantidades netas o contratar por tu cuenta una reparación no urgente.
Si no estás de acuerdo, concreta el motivo
Distingue una disputa sobre cobertura de una disputa sobre cuantía. Señala el error que consideras existente y acompaña pruebas: versión incorrecta, daño omitido, descuento sin explicación o cláusula que no se ha identificado. Una reclamación concreta facilita una respuesta útil.
Para desacuerdos de valoración en el ámbito del seguro de daños, los artículos 38 y 39 de la ley regulan un procedimiento pericial con formalidades, costes y plazos. Antes de activarlo, conviene valorar su encaje con asistencia profesional: no es una solución automática para cualquier controversia de cobertura.
Si presentas una reclamación formal, dirígela al servicio de atención al cliente de la entidad y conserva prueba. La DGSFP explica los requisitos para acudir después a su Servicio de Reclamaciones. Esa vía no debe confundirse con una sentencia ni con una garantía de obtener la cantidad solicitada; las controversias periciales o jurídicas pueden requerir otras actuaciones.
Prepara una revisión con Wellinvest
Contacta con Wellinvest para revisar qué documentación necesitas sobre el siniestro. Indica inicialmente el tipo de consulta y si afecta a una póliza gestionada con nosotros. No envíes DNI, documentos completos ni datos de terceros por WhatsApp. La revisión de una póliza no garantiza cobertura, indemnización ni resultado de una reclamación.
Fuentes consultadas
- BOE: Ley de Contrato de Seguro, artículos 3,26,38 y 39
- DGSFP: memoria del Servicio de Reclamaciones 2024, seguros de automóviles
- DGSFP: cómo plantear una queja o reclamación
Revisión de fuentes: 27 de octubre de 2026.
Información general. Revisa las condiciones contractuales y tu situación antes de tomar decisiones.


