
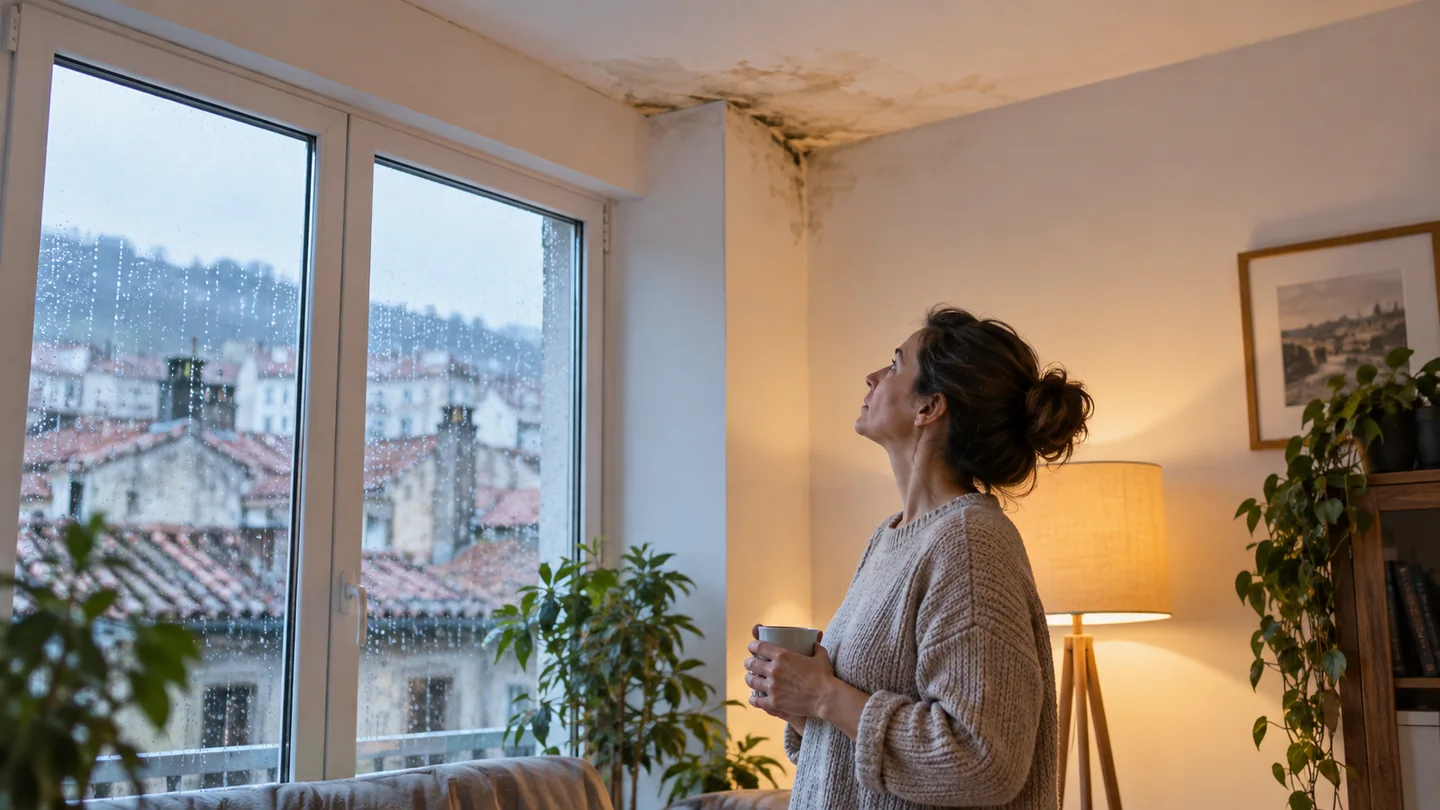
Aparece una mancha en el techo después de llover y la primera pregunta suele ser si el seguro pagará. Antes de responder hay que distinguir la causa, la reparación que evita nuevas entradas de agua y los daños que ya se han producido dentro de la vivienda.
Una filtración por cubierta, una fuga de tubería y la condensación pueden parecerse en una fotografía, pero no se analizan igual. Tampoco toda entrada de agua es una inundación extraordinaria. La revisión debe apoyarse en hechos y condiciones, no solo en el nombre de la mancha.
Primero, limita el daño sin exponerte
Adopta medidas seguras a tu alcance y contacta con los profesionales necesarios. No subas a una cubierta ni manipules una instalación peligrosa para obtener pruebas. Fotografía los daños visibles, anota cuándo aparecen y conserva facturas de actuaciones urgentes.
Los artículos 16 y 17 de la Ley de Contrato de Seguro regulan la comunicación del siniestro y la reducción de sus consecuencias. El plazo general de comunicación es de siete días desde que se conoce, salvo que la póliza conceda uno más amplio. No esperes a tener el diagnóstico definitivo para dar el aviso.
Separa tres partidas en el presupuesto
Desliza la tabla para ver todas las columnas.
| Partida | Qué necesitas identificar |
|---|---|
| Localizar la causa | Qué pruebas o trabajos permiten conocer el origen |
| Corregir la entrada de agua | Elemento averiado, deteriorado o defectuoso y reparación necesaria |
| Reparar daños interiores | Techos, pintura, revestimientos, muebles u otros bienes afectados |
Que una partida esté cubierta no demuestra que lo estén las otras dos. Pide una valoración desglosada y la explicación contractual de cada decisión. El mantenimiento de un elemento y los daños derivados de un hecho concreto pueden recibir tratamientos distintos.
Recoge pruebas que expliquen el origen
Además de fotos generales y de detalle, prepara la fecha, estancias afectadas, evolución y antecedentes. Si interviene un profesional, solicita un informe que distinga lo observado de lo supuesto. Conserva piezas retiradas cuando sea viable y seguro, o documenta su estado antes de desecharlas.
Si el posible origen está en un elemento común o en otra vivienda, comunícalo también a quien corresponda y coordina el acceso. La guía de daños por agua en comunidades desarrolla esa distribución; aquí el objetivo es preparar el expediente de tu vivienda.
Lee la garantía concreta
Busca daños por agua, fenómenos atmosféricos, filtraciones y exclusiones pertinentes. Comprueba si la póliza exige unas circunstancias meteorológicas, una reparación previa del origen u otras condiciones. No existe una cifra de lluvia ni una respuesta aplicable a todos los contratos.
Relaciona la cláusula con el hecho que se afirma. Si se rechaza por mantenimiento, pregunta qué elemento y qué evidencia sustentan esa causa. Si se discute la fecha, aporta la cronología. Una reclamación que concreta el desacuerdo resulta más útil que limitarse a decir que “el seguro debería cubrirlo”.
Distingue cobertura de valoración
Puede existir acuerdo en que el daño está cubierto y discrepancia sobre los metros a reparar o su importe. También puede discutirse directamente la causa o una exclusión. Son problemas distintos y conviene nombrarlos en la comunicación.
El artículo 18 de la Ley de Contrato de Seguro regula el pago tras las investigaciones y el importe mínimo que pueda deberse dentro de cuarenta días desde la declaración. No significa que todo expediente deba pagarse íntegramente en ese plazo ni que desaparezca una exclusión válida.
Si necesitas reclamar
Solicita respuesta escrita con motivo, cláusula y desglose. Presenta después, si procede, una reclamación al servicio de atención al cliente, indicando póliza, expediente, hechos, documentos y solución solicitada. Conserva justificante de envío y respuesta.
La DGSFP explica los requisitos para acudir a su Servicio de Reclamaciones tras la reclamación previa a la entidad. Esa vía no sustituye una peritación ni una sentencia. Si el desacuerdo es técnico o exige una valoración económica, puede ser necesario un profesional que examine el caso y los procedimientos adecuados.
Antes de cerrar el expediente o aceptar una propuesta, comprueba qué daños incluye y qué queda pendiente. La finalidad es reparar y documentar correctamente la incidencia, sin prometer una cobertura que aún debe determinarse.
Revisa tu caso con Wellinvest
Consulta a Wellinvest sobre una filtración y tu seguro de hogar. Para empezar, describe la actividad o situación y qué necesitas revisar. La propuesta debe concretar garantías, asegurados, límites y exclusiones; el nombre del seguro no basta para confirmar una cobertura.
Fuentes consultadas
- BOE: Ley de Contrato de Seguro, comunicación, mitigación y pago
- DGSFP: requisitos de la reclamación ante el Servicio de Reclamaciones
Revisión de fuentes: 27 de octubre de 2026.
Información general. Revisa las condiciones contractuales y tu situación antes de tomar decisiones.


