
Declara cómo se utiliza
Indica si la vivienda es de uso propio, se cede a familiares o se alquila, y con qué frecuencia. Comunica cambios antes de dar por hecho que la póliza sigue siendo adecuada. El seguro debe corresponder a una actividad y un uso reales, no a la situación del día en que se contrató.
Piensa en los periodos sin ocupantes
Una fuga o un fallo eléctrico puede tardar más en detectarse cuando nadie vive allí. Revisa condiciones de desocupación, vigilancia, cierres y medidas de prevención. Organiza una revisión periódica y conserva los contactos que puedan acceder al inmueble de forma autorizada si surge un problema.
Distingue deterioro e imprevisto
En una vivienda costera conviene prestar atención al mantenimiento de cubiertas, fachadas y carpinterías. No todos los daños por humedad tienen la misma causa ni cobertura. Identifica el origen antes de asumir que una reparación corresponde al seguro, y guarda documentación del mantenimiento realizado.
Revisa anexos y asistencia
Garajes, trasteros, hórreos u otras construcciones pueden necesitar constar en la descripción del riesgo. Comprueba también cómo funciona la asistencia y quién puede autorizar una intervención si estás lejos. Si alquilas la vivienda, revisa además los bienes del propietario y la responsabilidad vinculada a ese uso.
LLEVADO A LA PRÁCTICA
Ejemplo ilustrativo: una familia empieza a alquilar en verano una casa antes destinada solo a vacaciones. La revisión debe abordar el nuevo uso, la ocupación y la responsabilidad, además del capital del edificio.
Revisión ampliada el 27 de octubre de 2026
Prepara la vivienda para una ausencia y comprueba cada garantía
La palabra «agua» no resuelve toda la reparación
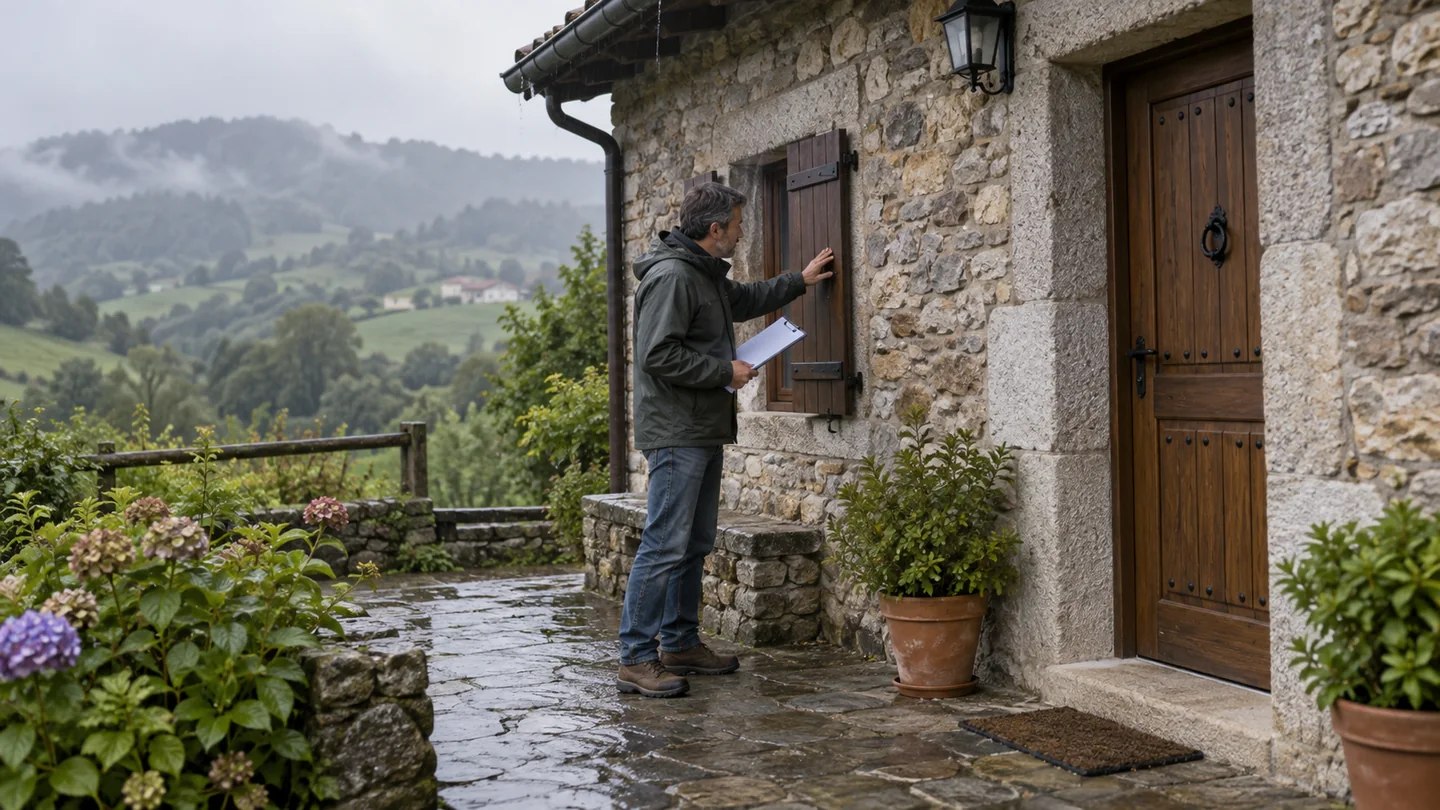
Si al volver encuentras una mancha, separa cuatro partidas: localizar el origen, reparar la instalación causante, arreglar los daños producidos y recuperar el aspecto de los acabados. Pregunta cuáles se incluyen y con qué límites. La reparación de una tubería y la pintura de la habitación no tienen por qué recibir idéntico tratamiento.
En la documentación, busca qué diferencia una fuga accidental de una entrada de lluvia, condensación o deterioro mantenido. En Asturias, la exposición de una vivienda junto a la costa, en una ladera o en una zona de interior puede aconsejar revisiones de mantenimiento distintas; esa ubicación no demuestra por sí sola la causa de un daño ni su cobertura.
Usa esta matriz antes de dejar la casa cerrada
Desliza la tabla para ver todas las columnas.
| Situación a estudiar | Pregunta concreta a la aseguradora | Preparación útil |
|---|---|---|
| Ausencia prolongada | ¿Cómo define el contrato la desocupación y a qué garantías afecta? | Anotar periodos de uso y medidas pactadas |
| Fuga que se descubre tarde | ¿Hay condiciones sobre cierre del agua, revisión o conservación? | Identificar la llave y un contacto autorizado |
| Robo o sustracción de bienes | ¿Qué definición, cierres y límites se aplican durante la ausencia? | Inventario y comprobación de accesos |
| Objetos en porche, jardín o anexo | ¿Están en el lugar y capital asegurados? | Fotografías y descripción de cada espacio |
| Avería eléctrica y alimentos | ¿Se cubre el aparato, la causa eléctrica y el contenido refrigerado? | Separar las tres partidas en la consulta |
| Vivienda inutilizable al llegar | ¿Cuándo existe prestación de alojamiento o pérdida de uso? | Confirmar duración, límites y beneficiarios |
Es una lista de preguntas, no un catálogo de prestaciones incluidas. La guía de MAPFRE para segundas viviendas identifica agua, robo, responsabilidad y uso en alquiler como aspectos a estudiar. Las respuestas para tu vivienda deben figurar en su contrato concreto.
Una ausencia no significa automáticamente quedarse sin seguro
No existe en esta guía un número universal de días a partir del cual desaparezcan todas las garantías. Pide la cláusula que se aplica, identifica qué prestación afecta y cómo define el periodo. Si la entidad exige una medida de protección, aclara cómo debe cumplirse y documentarse; no sustituyas una condición escrita por una interpretación informal.
La declaración del riesgo se relaciona con el cuestionario y las circunstancias relevantes previstas en los artículos 10 y 11 de la Ley de Contrato de Seguro. Al cambiar el uso, describe el cambio y solicita respuesta por escrito. La revisión no permite concluir, sin estudiar el contrato y los hechos, que cualquier omisión anule toda indemnización.
Deja un expediente sencillo para quien pueda ayudarte
Guarda la dirección exacta, referencia de póliza, teléfono de asistencia y personas autorizadas para abrir. Incluye dónde se cortan los suministros y qué equipos deben permanecer conectados; cualquier actuación debe ser compatible con la instalación y segura. Si aparece un daño, prioriza detener su avance sin exponerte, toma fotografías y conserva justificantes de las actuaciones urgentes.
Antes de una reforma o de comenzar un alquiler, revisa de nuevo actividad, capitales y responsabilidad. Un seguro adaptado al uso propio no acredita que el alojamiento cumpla los requisitos administrativos de una explotación turística.
Fuentes de esta ampliación
- MAPFRE: aspectos del seguro para una segunda vivienda · Comprobada el 27 de octubre de 2026.
- Ley de Contrato de Seguro: declaración y agravación del riesgo, artículos 10 y 11 · Comprobada el 27 de octubre de 2026.
Tu lista de revisión
Marca lo que ya has revisado. Las marcas solo duran mientras mantengas abierta esta página.
Contenido informativo general. Los ejemplos son ilustrativos; la cobertura y la aceptación dependen de la póliza y de las circunstancias. Revisa tu caso antes de decidir.