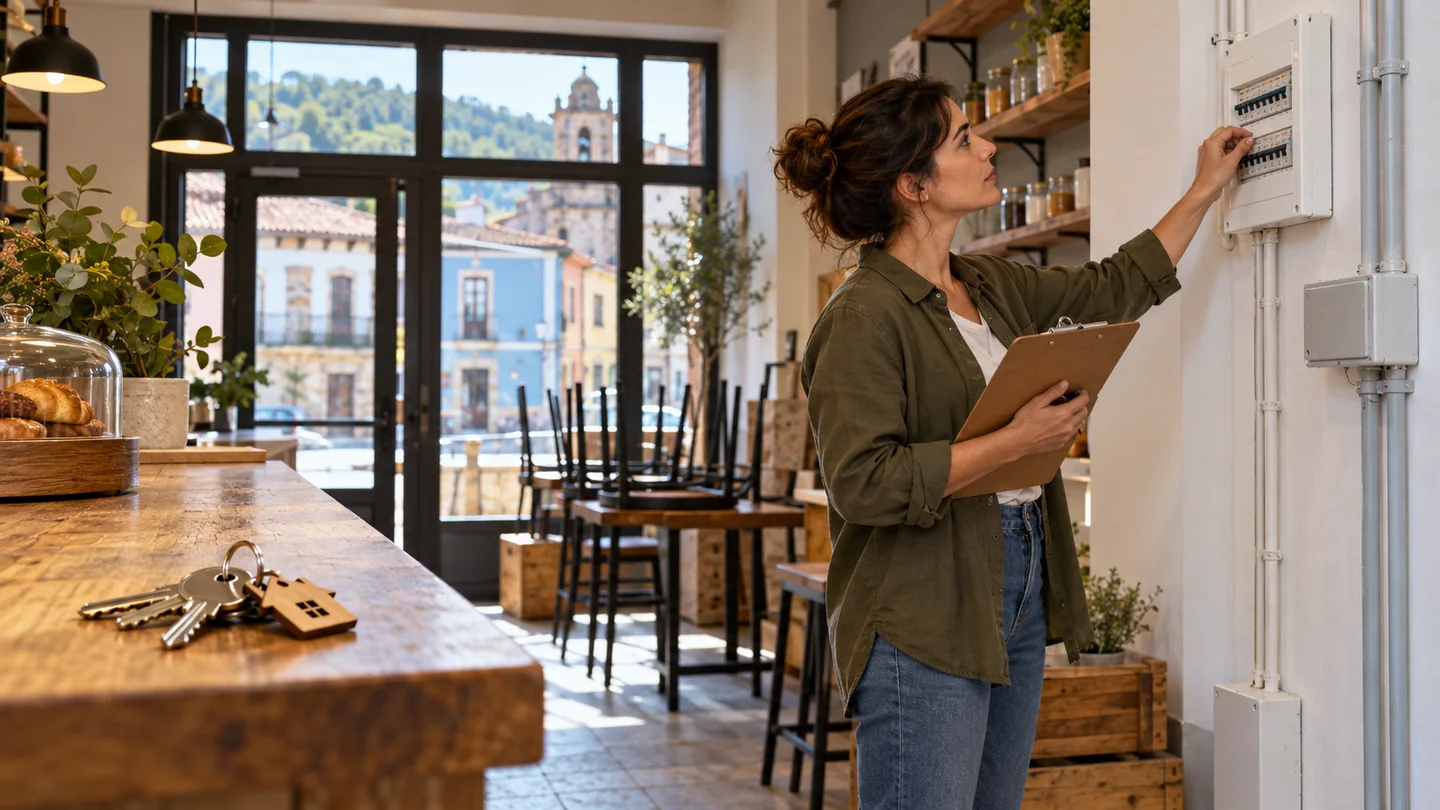
Una cafetería, clínica, tienda o despacho que trabaja en un local alquilado puede causar daños al propio inmueble: un incendio en la cocina, una fuga de agua o una sobrecarga eléctrica. El perjudicado ya no es un cliente, sino el propietario del local. Ahí puede entrar la responsabilidad civil locativa, si está contratada y el hecho coincide con las garantías.
No basta con que la póliza incluya las siglas “RC”. La responsabilidad civil de explotación y la locativa protegen riesgos diferentes.
Qué es la RC locativa
La RC locativa cubre, dentro de los límites pactados, la responsabilidad civil del arrendatario por determinados daños materiales causados al inmueble alquilado. Puede aparecer dentro de un multirriesgo de comercio o de una póliza de responsabilidad civil general. Por ejemplo, AXA la presenta como garantía que se puede añadir y Zurich la distingue dentro de su explotación ampliada. Esto muestra por qué hay que confirmar su inclusión expresa en cada propuesta.
El artículo 1563 del Código Civil establece una regla de responsabilidad del arrendatario que permite a este acreditar que el deterioro o la pérdida se produjo sin culpa suya. Eso no significa que todo daño deba pagarlo automáticamente el inquilino ni que toda reclamación esté asegurada. Primero ha de existir responsabilidad y, después, encajar el daño en la póliza.
Locativa, explotación y daños propios: tres cajones distintos
Desliza la tabla para ver todas las columnas.
| Situación | Cobertura a revisar |
|---|---|
| Un cliente resbala en la zona de atención | RC de explotación |
| Un incendio originado en el negocio daña paredes del local alquilado | RC locativa |
| Se quema la cafetera o el mobiliario del negocio | Daños al contenido |
| El fuego afecta al local vecino | RC de explotación o inmueble, según causa y póliza |
| Se pierden ventas durante la reparación | Pérdida de beneficios, si está contratada |
La RC paga daños reclamados por terceros cuando existe responsabilidad asegurada. No sustituye la cobertura de continente ni contenido. Para un arrendatario, el contenido incluye maquinaria, existencias, mobiliario y equipos de su propiedad. El continente puede corresponder al propietario, pero las obras e instalaciones realizadas por el inquilino deben declararse correctamente.
La póliza del propietario no elimina el riesgo del inquilino
Que el dueño asegure el edificio es positivo, pero no impide una reclamación contra el negocio responsable. Después de indemnizar, la aseguradora puede ejercer los derechos y acciones que correspondían al asegurado frente al causante, con los límites y excepciones del artículo 43 de la Ley de Contrato de Seguro.
También puede haber solapamientos o huecos: el propietario asegura el continente por un valor, el arrendatario declara obras de mejora por otro y ninguno identifica adecuadamente rótulos, cristales o instalaciones fijas. Conviene coordinar contrato de alquiler, inventario y pólizas, sin asumir que “el edificio ya está asegurado”.
Exclusiones y límites que merecen una lectura lenta
La RC locativa puede limitarse a incendio, explosión y agua, o admitir más causas. Hay que comprobar suma asegurada, franquicia, límite por siniestro y anualidad, ámbito territorial y defensa jurídica. Busca expresamente cómo trata el contrato el desgaste, la falta de mantenimiento, los daños intencionados, las multas, las obligaciones asumidas solo por contrato, la contaminación gradual y las obras de reforma. No todos esos supuestos tienen una respuesta idéntica en todas las modalidades; las exclusiones y garantías aplicables deben comprobarse.
La actividad debe coincidir con la realidad. Una tienda que instala cocina, un despacho que incorpora tratamientos o un almacén que guarda mercancía inflamable ha cambiado el riesgo. Facilita la información solicitada sobre metros cuadrados, potencia, extracción, medidas contra incendios y ubicación, y comunica las variaciones que agraven el riesgo en los términos de la póliza y la ley.
Ejemplo hipotético
Una cafetería alquilada en Asturias sufre un conato de incendio en una freidora. Se dañan el revestimiento y la instalación eléctrica del propietario, el mobiliario del negocio y el local contiguo. Habría que analizar la RC locativa para el daño reclamado al inmueble alquilado; las garantías de daños al contenido para los bienes propios; y la RC de explotación para los daños al vecino. Ninguna respuesta se deduce automáticamente de que exista una póliza. La pérdida de facturación solo estará cubierta si existe una garantía específica y se cumplen su periodo de indemnización y franquicia temporal.
Una sola causa puede activar varias secciones. Por eso resulta más útil revisar el mapa completo que buscar una póliza aislada.
Lista de comprobación antes de renovar
- Identifica quién es propietario de continente, obras, maquinaria y existencias.
- Comprueba que la actividad declarada coincide con licencias y uso real.
- Busca expresamente “RC locativa” y sus causas cubiertas.
- Revisa límites, franquicias, defensa y daños a colindantes.
- Comprueba pérdida de beneficios y el plazo máximo de indemnización.
- Avisa de reformas, subarriendos, cambios de potencia o nuevas actividades.
Quiero revisar la RC locativa de mi negocio. En el primer mensaje indica el tipo de actividad y si el local es alquilado; no envíes contratos, DNI ni información sensible.
Consulta las garantías de seguro de comercio y responsabilidad civil general.
Fuentes consultadas
- BOE — Ley 50/1980, de Contrato de Seguro
- BOE — Código Civil, artículo 1563
- AXA — Responsabilidad Civil Pyme: garantías opcionales
- Zurich — RC de explotación, locativa y trabajos realizados
Revisión de fuentes: 27 de octubre de 2026.
Información general. Revisa las condiciones contractuales y tu situación antes de tomar decisiones.