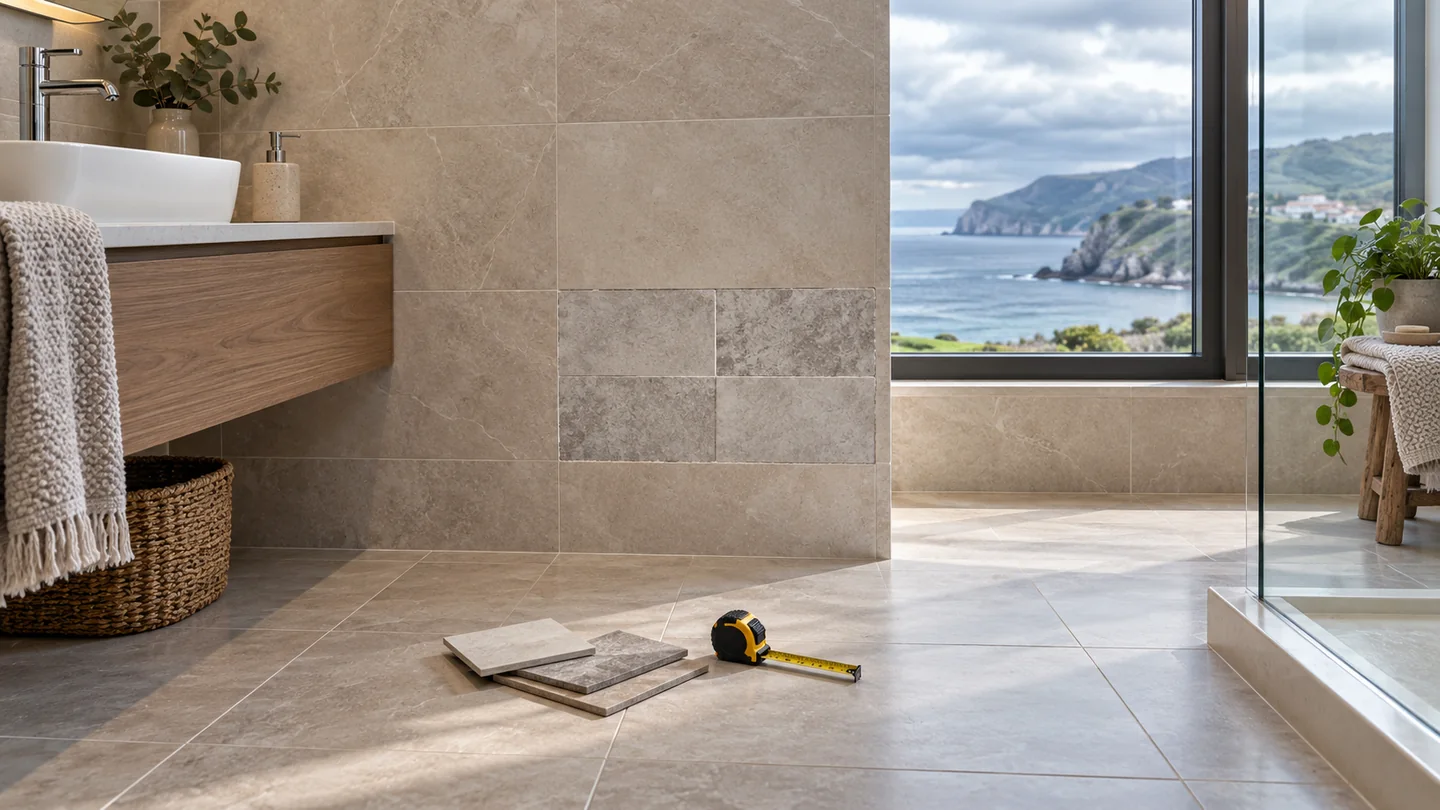
Una fuga obliga a levantar seis baldosas del baño. La avería y los daños directos están cubiertos, pero el modelo original ya no se fabrica. ¿Pagará el seguro la sustitución del resto para que el suelo vuelva a ser uniforme? Esa segunda parte no se resuelve solo con la cobertura de agua: entra en juego, si está contratada, la restauración o reposición estética.
La garantía no convierte cualquier defecto visual en siniestro. Su alcance se vincula al daño cubierto y al espacio, los materiales y el capital definidos en el contrato. La definición de Allianz explica la restauración de la estética de la estancia afectada; no permite dar por incluida toda la vivienda. Por eso conviene leerla junto con la cobertura que originó la reparación.
Daño directo y daño estético no son lo mismo
El daño directo es la rotura, mancha o deterioro causado por el hecho cubierto. La pérdida estética aparece cuando reparar solo esa parte deja una diferencia visible respecto del conjunto: azulejos incompatibles, parquet de tono distinto o pintura que no puede igualarse razonablemente.
Una póliza podría pagar la localización y reparación de una tubería y los azulejos abiertos para acceder a ella, pero limitar la armonización del resto. Otra podría incluir una suma específica para completar la estancia. El nombre comercial de la garantía no basta: hay que comprobar su definición exacta.
Cinco preguntas que cambian la respuesta
- ¿Se cubre continente, contenido o ambos? Suelos, paredes, puertas y elementos fijos suelen tratarse como continente. Muebles y otros bienes movibles son contenido. Algunas pólizas restauran solo el continente.
- ¿Cuál es el capital por siniestro? Puede existir un importe fijo, un porcentaje o un sublímite. El exceso puede quedar a cargo del asegurado si el límite es aplicable; una discrepancia sobre el contrato o la valoración requiere estudiar el caso concreto.
- ¿Cuál es la unidad estética? La reposición puede limitarse a la habitación afectada, a una pared o a una zona continua. No debe suponerse que alcanza toda la vivienda.
- ¿Qué ocurre si el material está descatalogado? El contrato puede permitir usar otro de calidad similar, indemnizar una cantidad o excluir determinados costes de duplicación.
- ¿Qué causa inició el daño? Si la humedad procede de falta de mantenimiento, condensación continuada o una exclusión, la garantía estética no suele convertirla en cubierta.
Ejemplo hipotético: el mismo suelo en dos habitaciones
Una tubería se rompe bajo el parquet del salón de un piso de Oviedo. El agua daña parte del suelo y el modelo ya no existe. Salón y pasillo comparten parquet, pero están separados por una puerta.
La cobertura de agua puede responder del tramo afectado. La reposición estética dependerá de si la póliza considera el salón como única estancia, si incluye el pasillo, qué capital tiene y si el material alternativo se considera equivalente. Antes de encargar toda la obra, conviene comunicar el siniestro, documentar el estado previo y obtener confirmación escrita del alcance.
Qué hacer antes y después de una reparación
Antes de renovar, localiza en las condiciones particulares el capital de daños estéticos y contrástalo con las condiciones generales. Revisa si incluye continente y contenido, cómo define estancia y qué exclusiones contiene. Una reforma reciente puede haber elevado el coste de reposición; actualizar los capitales evita que la póliza quede desfasada.
Tras el daño, fotografía la zona completa y el detalle, conserva muestras o referencias del material y no deseches piezas antes de la peritación salvo que sea necesario por seguridad. Comunica el siniestro cuanto antes: el artículo 16 de la Ley de Contrato de Seguro establece, con carácter general, siete días desde que se conoce, salvo plazo más amplio en la póliza. Antes de una sustitución amplia, acuerda por escrito el alcance con la aseguradora, sin aplazar las medidas urgentes para reducir el daño.
Separa el capital general del inmueble del sublímite de estética. Aunque el artículo 30 contempla la regla proporcional por infraseguro, algunas garantías estéticas se contratan a primer riesgo: por ejemplo, la información de MAPFRE describe ese tratamiento para su garantía. No debe aplicarse automáticamente una reducción por infraseguro sin revisar cómo está asegurada esa partida.
Preguntas frecuentes
¿Daños estéticos significa “todo riesgo accidental”? No. La restauración estética suele completar un siniestro cubierto; el todo riesgo accidental es otra garantía y también tiene límites y exclusiones.
¿La comunidad paga la estética dentro de mi vivienda? Depende del origen, de la póliza comunitaria y de su alcance. La póliza de la comunidad no sustituye automáticamente al seguro de hogar del propietario o inquilino.
¿Quieres revisar esta garantía en tu póliza? Escribe a Wellinvest por WhatsApp. En el primer contacto indica solo el tipo de consulta; no envíes DNI, pólizas completas, datos bancarios ni imágenes con información personal.
Consulta también qué revisar en el seguro de hogar.
Fuentes consultadas
- BOE — Ley 50/1980, de Contrato de Seguro
- Allianz — Daños estéticos en el seguro de hogar
- MAPFRE — Daños estéticos y tratamiento a primer riesgo
Revisión de fuentes: 27 de octubre de 2026.
Información general. Revisa las condiciones contractuales y tu situación antes de tomar decisiones.